El documento del BofA analiza el impacto de la política arancelaria impulsada por EEUU en la región y los países más y menos perjudicados por el gobierno norteamericano. En ese sentido, rescata a la Argentina y la ubica por encima de sus vecinos.
El BofA sobrepondera los activos argentinos y proyecta un fuerte rebote en 2025
El optimismo del BofA sobre Argentina está condicionado al éxito del acuerdo con el FMI. Otras miradas internacionales advierten que factores externos, como la política monetaria de la Fed y los aranceles de EEUU, podrían añadir presión al peso y generar nuevos desafíos para la estabilidad económica.
FINANZAS26/02/2025
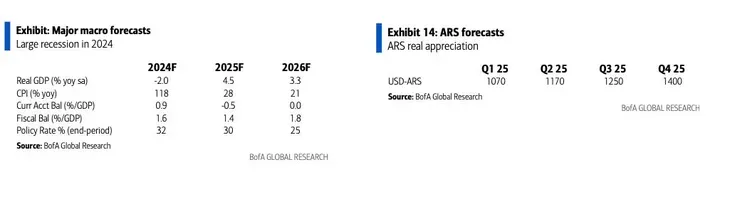
En su más reciente informe sobre América Latina, el Bank of America (BofA) ratificó su recomendación de sobreponderar activos argentinos, respaldado por la expectativa de un inminente acuerdo con el Fondo Monetario Internacional (FMI) y señales de recuperación económica tras la fuerte contracción de 2024.
El reporte- con fecha del lunes- destaca que el Gobierno prevé cerrar un nuevo programa con el FMI antes de abril, lo que implicaría un desembolso de fondos frescos, lo que sumado a las medidas fiscales que adelanta el equipo económico evitarían una devaluación abrupta. Además, aplaude que el Banco Central (BCRA) redujera el ritmo de devaluación diaria del tipo de cambio ("crawling peg"), pues refleja una mayor estabilidad en el mercado cambiario.
Bajo este escenario, el banco vuelve a reafirmar su optimismo sobre la economía nacional y la exalta dentro del contexto regional. Sin embargo, esa confianza no es más que un voto de fe condicionado a una sola variable: la concreción del acuerdo con el FMI. Sucede que la caída del riesgo país a niveles equiparables con los de países vecinos, el desmantelamiento del cepo, el regreso del apetito por los activos argentinos y, en última instancia, la estabilidad económica misma parecieran depender de un solo gesto: que Kristalina Georgieva libere los dólares que el Gobierno necesita para sostener su plan económico.
Reservas bajo presión y la recuperación del peso
El gigante de Wall Street sostiene que a pesar de la presión sobre las reservas internacionales –que se mantienen en niveles negativos en unos u$s6.000 millones– la apreciación del tipo de cambio real contribuyó a reducir la brecha entre el dólar oficial y el paralelo, que pasó del 54% el año pasado a un rango más controlado del 10-15%.
Además, remarca que “la amnistía fiscal (blanqueo) aplicada desde agosto de 2024 sumó u$s12.000 millones en depósitos en moneda dura, lo que fortaleció la capacidad del país para cumplir con sus compromisos de deuda externa”, rescata el banco.
Inflación en caída y crecimiento proyectado
Uno de los aspectos más destacados por el BofA es "la rápida desaceleración de la inflación", que en enero cayó al 2,2% mensual, muy por debajo del 10,4% registrado en el primer semestre de 2024 y del pico del 25% en diciembre de 2023, indica. Bank of America estima que la inflación anual se reducirá al 27% en 2025, tras haber cerrado 2024 en 118% y 2023 en 211%.
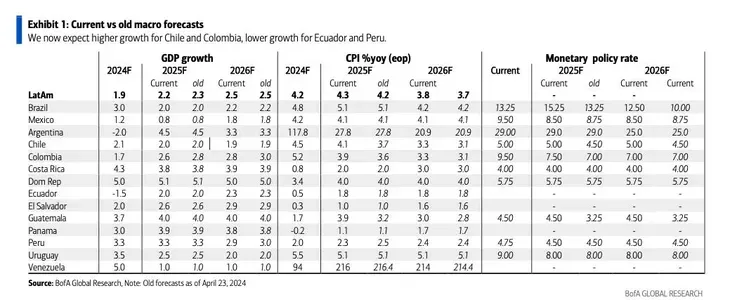
En términos de actividad económica, la entidad proyecta un crecimiento del Producto Bruto Interno (PBI) del 5% este año, “impulsado por la recuperación del crédito bancario, la reactivación de los salarios y el auge del sector energético”.
Además, el informe señala que el Gobierno podría acelerar la eliminación de los controles de capital después de las elecciones y unificar el tipo de cambio en diciembre. “Se espera que el Banco Central adopte un régimen de "flotación sucia", lo que marcaría el fin de la política de depreciación controlada”, dice.
Optimismo por la Argentina
Sobre los mercados bursátiles de la región, el BofA asegura que América Latina va en alza a pesar de las discusiones comerciales con relación a EEUU.
“Latinoamérica superó a los mercados globales en lo que va del año, a pesar de las discusiones sobre los aranceles, en parte debido a una posición de valoraciones deprimidas y monedas rezagadas. Mantenemos la recomendación de aumentar exposición a Brasil y Argentina”, asegura la entidad.
Y sostiene que Argentina es “la mayor sobreponderación en nuestro portafolio de América Latina, y tenemos exposición a través de bancos y energía. A pesar de la corrección en lo que va del año, el país cuenta con los mayores catalizadores en la región: elecciones, desinflación, des-riesgo regulatorio y un posible acuerdo con el FMI, lo que podría ser clave para levantar los controles de capital”.
Los analistas del Bank of America ven a la Argentina en un punto de inflexión, con el potencial de convertirse en uno de los destinos de inversión más atractivos de la región. No obstante, siguen de cerca las negociaciones con el FMI y la implementación de reformas clave para consolidar la estabilidad macroeconómica. Al mismo tiempo, otras miradas advierten sobre factores de riesgo que podrían generar incertidumbre en el horizonte.
Los aranceles de Trump y la presión sobre el peso
Desde VT Markets analizan en declaraciones a Ámbito que la amenaza de los aranceles sobre la economía mundial, y la posibilidad de encender de nuevo la inflación en EEUU, los bancos centrales a nivel global se verán obligados a ajustar sus políticas monetarias.
Los estrategas del broker internacional anticipan que la Reserva Federal (Fed) reduzca las tasas en 50 puntos básicos, lo que dejaría el tipo de referencia en 4% pero para finales de 2025. “Esta perspectiva muestra una mayor cautela que un impulso agresivo hacia la flexibilización, ya que la fortaleza del mercado laboral y la persistente preocupación por la inflación impiden que la Fed se comprometa a realizar recortes más profundos”, sostienen.
Esto todo lo contrario de lo que plantea el gobierno de Javier. “Esta política podría agregar una presión extra sobre la devaluación local. Aunque la inflación en Argentina continúa en descenso, una posible depreciación del peso podría socavar los objetivos del equipo económico, que tiene como principal objetivo bajar el Índice de Precios al Consumidor (IPC) a menos de 2% mensual, después de cerrar a 117,8% en todo 2024”, explican.
Y es que un escenario de tasas más altas por más tiempo en EEUU podría limitar el flujo de capitales hacia mercados emergentes como la Argentina, lo que elevaría el financiamiento y reduciría el atractivo de los activos locales. En este contexto, el Gobierno libertario enfrentaría un dilema: sostener la estabilidad cambiaria sin perder competitividad o permitir una mayor depreciación del peso con el riesgo de reavivar presiones inflacionarias. Esto refuerza la incertidumbre sobre la viabilidad de su plan económico en un entorno global que arrancó más que desafiante este año.
Te puede interesar

El trading online requiere cada vez mayores estándares de protección para usuarios y plataformas. Este artículo analiza los principales riesgos de seguridad en servicios financieros digitales, así como el avance en técnicas de autenticación multifactor y buenas prácticas para resguardar cuentas y datos personales.

A 135 años de su creación, el Banco Nación continúa demostrando que es mucho más que el banco más grande del país: es una institución estratégica para el desarrollo, líder en crédito, líder en depósitos, líder en financiamiento productivo y líder en el acompañamiento a las familias.

Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.

El mundo bailó hoy al compás de las actas de la Fed. El organismo ve que la inflación sigue siendo un problema y avisó que las tasas seguirán subiendo. Eso fortaleció al dólar y aplastó a acciones, bonos y commodities. En Argentina la pax cambiaria siguió. Los bonos no sufrieron tanto, pero el riesgo subió. Y recesión sí o recesión no, la Bolsa de Buenos Aires fue otra vez la peor de todas.

Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
Después de semanas con pérdidas durísimas, los tenedores de bonos encontraron un respiro. Se sigue calculando una entrada insólita de dólares por exportaciones. Eso garantizaría por completo el pago de la deuda, y con eso los bonos subieron, el riesgo país bajó y los dólares locales también cedieron. En el mundo todo sigue complicado por tasas más altas, que seguirán creciendo. Eso afectó a Wall Street y sigue arrastrando a la Bolsa local.

El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.
El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.

Se conoció hoy que agosto terminó nuevamente con superávits gemelos. Hubo buen resultado fiscal (primario y financiero). Y se cumplió con el 33° mes consecutivo con alto superávit comercial. Esto, que mantiene al dólar muy tranquilo, debería impulsar a los títulos argentinos. Pero las incertidumbre hacen que tanto acciones como bonos siguen flojos y que el riesgo país sea el mayor del último mes.

La suba de tasa de la Fed no tuvo finalmente gran impacto en las Bolsas, pero si en los commodities. A nivel local todo estuvo muy tranquilo, con dólares quietos, mínima suba del riesgo país y acciones y ADR argentinas en NY para arriba. Hubo datos positivos y negativos. Con los bancos repletos de depósitos, todo se mueve muy poco. Lo que falta no es el combustible, sino reacción y credibilidad.

Tal como se esperaba, la Fed elevó de 3,5 a 3,75% anual su tasa base, y el titular del organismo Kevin Warsh anticipó que habrá más. Esto va completamente a contramano de los deseos de Trump, a siete semanas de la elección de medio término. Ni bien se tomó la decisión, las Bolsas y los bonos de todas partes empezaron a perder precio. El mercado bursátil argentino no se salvó, pero los bonos domésticos estuvieron sostenidos, con riesgo en baja
Lo más visto

Desde Arcor y DIA hasta el Instituto Cardiovascular de Buenos Aires (ICBA) y la marroquinera Santaclara muestran cómo la IA viene transformando sus operaciones.
El próximo miércoles 14 de octubre a las 18 horas se inaugurará en Quilmes el primer local partidario de “Consolidación Argentina”, el espacio político que propone a la candidatura presidencial de Dante Gebel.

ARCA cambia las reglas para las empleadas domésticas: qué deberán hacer los empleadores
ECONOMIA14/10/2026Los empleadores de personal doméstico cuentan con una nueva herramienta para calcular salarios y generar recibos de sueldo, pero el cambio no significa que deban aceptar automáticamente los montos propuestos por ARCA.
Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.

Seguí el minuto a minuto de la cotización del dólar y del resto de las divisas.

Milei vuelve a España: una reunión política clave, encuentros económicos y un viaje relámpago
POLITICA19/10/2026El Presidente viaja a Madrid con Quirno y Ravier para una jornada clave que combina economía, política y exposición pública. Antes de regresar, se reunirá con Isabel Díaz Ayuso, participará de foros académicos y dará una entrevista en medio de una semana cargada de movimientos del Gobierno en la Argentina.
A 135 años de su creación, el Banco Nación continúa demostrando que es mucho más que el banco más grande del país: es una institución estratégica para el desarrollo, líder en crédito, líder en depósitos, líder en financiamiento productivo y líder en el acompañamiento a las familias.
Un estudio publicado en Frontiers separa la soledad emocional, que se asocia a peor desempeño, de la social, que se vincula a un desempeño algo mayor.
NEGOCIOS19/10/2026El diseño es transversal y no prueba causa. Qué puede tomar un líder de ahí.

SORPRESA CON LA REFORMA LABORAL: EL GOBIERNO POSTERGÓ EL FAL Y DUPLICÓ UN PLAZO CLAVE
ECONOMIA20/10/2026El Ejecutivo postergó un mes la puesta en marcha del FAL y endureció la carencia: las empresas deberán aportar durante 12 meses antes de usar los fondos para indemnizaciones laborales. Qué cambia, a quién alcanza y desde cuándo regirá.
Live Nation Entertainment anunció la adquisición de la participación mayoritaria en el estadio, que alberga 250 shows por año y recibe a más de 2,5 millones de personas