Nicolás Capella, sales trader en Grupo IEB, señaló en su “view del día” que como se observó desde el pasado viernes, “la curva CER luce más floja que la tasa fija”. Para el analista, el mercado volvió a apostar a la tasa y a que en septiembre “sí veamos una baja en la inflación general y/o núcleo. En consecuencia, los CER bajaron 0,5% promedio hoy. Como contrapartida, las Lecaps estuvieron firme y anotaron subas de 0,3%, comprimiendo levemente respecto al viernes”, explicó.
Chau plazo fijo: Lecaps o bonos CER, las recomendaciones del mercado tras los últimos datos de inflación
La evolución de la inflación y las medidas fiscales serán clave para definir las estrategias de inversión de cara a los próximos meses. Aunque las Lecaps de corto plazo parecen ser una opción segura, quienes no compren el camino desinflacionario podrían inclinarse por los bonos CER.
FINANZAS19/09/2024
El último dato de inflación oficial (4,2%) dejó un sabor amargo en el mercado. Sin embargo, las expectativas se reconfiguran de cara a septiembre, mes en el que se espera algún impacto por la baja del impuesto PAIS y que la dinámica de precios se ubique en torno al 3,5%. Así lo anticipó JP Morgan, que estimó que el Índice de Precios al Consumidor (IPC) del noveno mes del año podría estimarse en un 3,4% tras la baja del 17,5% al 7,5% del gravamen. En ese contexto, vuelve la pregunta entre los inversores sobre a qué conviene apostar: ¿bonos CER o Letras capitalizables del Tesoro (Lecaps)?
Un dato que no se puede pasar por alto es el de la inflación en precios mayoristas que se conoció este martes, que se desaceleró al 2,1% mensual en agosto y marcó el menor nivel desde mayo de 2020, al ritmo del “crawling peg” y al que se aferra el Banco Central (BCRA) desde enero. Punto para las Lecaps.
El análisis de Capella coincide con el de Delphos Investment, que sostiene que las curvas en pesos siguen apostando por una tendencia de desaceleración de la inflación, “con la curva CER registrando una caída promedio del 0,5% y la curva de Lecaps mostrando incrementos cercanos al 0,3%".
Para Delphos, con una inflación estimada del 18,3% anual como se esbozó en el Presupuesto 2025, las Lecaps más largas podrían beneficiarse notablemente, “dado que los rendimientos de la S29G5 y la S12S5, con vencimientos en agosto y septiembre de 2025, se sitúan en 3,95% Tasa Efectiva Mensual (TEM), muy por encima de la inflación proyectada".
Un driver a seguir de cerca por los tenedores de Letras, es que si bien las tasas de estos instrumentos están en niveles atractivos, la reciente caída del dólar financiero impactó en su relación riesgo-retorno. “Aunque el dólar financiero podría continuar bajando y la brecha cambiaria continuar reduciéndose, un eventual repunte del tipo de cambio podría erosionar los rendimientos de las Lecaps en el corto plazo”, concluye Delphos.
Lecaps vs. bonos CER: qué dicen los analistas
Andrés Reschini, analista en F2 Soluciones Financieras, comenta en diálogo con Ámbito que todo indica que el mercado sigue yendo más a Lecaps que a CER. Y es que los "break evens" (pronósticos implícitos, derivados de las cotizaciones de los bonos) no variaron demasiado luego del el dato de inflación de agosto y “como el Tesoro convalidó una tasa mayor para las Letras, no hay rotación a CER”, asegura.
Reschini agrega otro driver a seguir de cerca: “Las expectativas del mercado siguen sin perforar ese tres y pico de inflación mensual (implícita 3,3% diciembre y 3,5% enero). Para el estratega, es allí donde el Gobierno tiene un gran desafío, “poder demostrar que la inflación seguirá bajando rápidamente”. Recordemos que para 2025 el proyecto de presupuesto prevé una inflación del 18,3% que equivalente al 1,4% mensual promedio, mientras que el mercado sigue proyectando, según cotizaciones de bonos, algo más del 3%, al menos hasta primer trimestre de 2025, indica.
Por su parte, la asesora financiera independiente, Martina Del Giudice, indica que el repunte de la inflación de agosto “no parece alarmante, ya que parte de este aumento se debe a las subas en el transporte público y los servicios energéticos”, cuyas medidas forman parte de una estrategia destinada a reducir los subsidios y mejorar la salud fiscal. Algo que resulta positivo para el mercado. Sin embargo, para la estratega “será clave seguir la evolución de esa normalización tarifaria en el futuro cercano que lleve a una inflación estable en niveles de 3,5% a 4% hacia fin de año”.
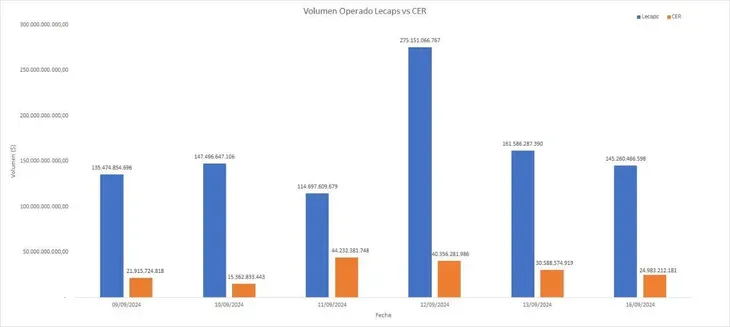
Así las cosas, Del Giudice recuerda que las primeras reacciones del mercado incluyeron un desarme de la parte larga de Lecaps, generando un leve aumento en los títulos CER y disminución en las Letras. No obstante, plantea que es posible que en los próximos días observemos una mayor demanda de cobertura contra la inflación -en detrimento de los de tasa fija-, lo cual se visualizó desde agosto y ahora nuevamente impulsado principalmente por el dato de la inflación núcleo, que experimentó un aumento al 4,1% desde el 3,8% informado en julio y siendo este el nivel más alto desde abril. “La reducción del Impuesto PAIS podría facilitar una desaceleración en los meses siguientes, aunque el mercado aún no contempla este escenario”.
Rendimiento actual de los instrumentos de renta fija capitalizables
De acuerdo con Del Giudice, con plazos menores a 90 días el rendimiento promedia 3,65% de TEM; 3,9% TEM en un tramo medio aproximado y 3,95% TEM aproximada para plazos más largos y menores a 360 días.
Por eso, la estratega recomienda seguir con posiciones en Lecaps de corto plazo. Para perfiles conservadores con un horizonte temporal mayor; sin embargo, considera que resguardarse en títulos CER podría ser la mejor alternativa. No obstante, dado el presupuesto presentado para 2025, quienes estén optimistas con dicho camino planteado de inflación a la baja, podrían evaluar la adquisición de Lecaps del tramo medio/largo, concluye Del Giudice.
Te puede interesar

IOL Holding presenta IOL Privé, su nueva propuesta para invertir en el mercado norteamericano con asesoramiento personalizado
FINANZAS05/11/2026Acceso a Wall Street, acompañamiento profesional y una propuesta de gestión patrimonial internacional: las claves de IOL Privé.

Día histórico en la Bolsa argentina: hoy debuta el primer ETF del país y se podrá invertir desde un solo activo
FINANZAS03/11/2026Histórico: hoy debuta MERV, el primer ETF argentino. Cómo comprarlo, cuánto cuesta invertir, qué acciones incluye y cuáles son sus ventajas y riesgos.

Un cúmulo de factores provocaron un viernes durísimo. Hubo caídas muy fuertes en casi todas partes. Se desplomaron incluso posiciones refugio como el oro, la plata o las criptomonedas. En Wall Street hubo caídas de hasta el 30%. Y en el mundo el refugio fue el dólar, con los bonos de EE.UU. en alza y sus tasas a vencimiento en baja. A nivel local, el dólar estuvo calmo. Los bonos tuvieron alguna baja. Pero lo peor fue la Bolsa porteña, que en la semana cayó la mitad de lo que perdió San Pablo.

Banco Macro lanzó Macro Private Bank: cómo funciona la nueva banca privada para patrimonios desde US$ 300.000
FINANZAS30/10/2026Banco Macro presentó Macro Private Bank, su nueva banca privada para grandes patrimonios. Busca competir con JP Morgan y captar inversiones desde US$ 300.000.

Sin que la Fed haya movido su tasa, Kevin Warsh avisó que la inflación sigue siendo alta. El mercado espera subas para fin de año. Wall Street zafó por balances aceptables de Google y Microsoft. Pero Brasil sigue vibrando, con San Pablo en baja y el real débil. Y además de eso, bajan más los granos. Todo eso hizo que los dólares locales no se movieran. Pero tanto los bonos como las acciones fueron al piso de octubre, con el riesgo subiendo otra vez.

Wall Street en máximos, bonos del Tesoro con rendimientos superiores al 5% y un nuevo shock petrolero. Para Frank Walbaum, analista de NAGA, la evolución del dólar será clave para las acciones, el oro y las criptomonedas en el último trimestre del año.

Otra vez los dos cucos del año (el petróleo y la IA) volvieron a provocar estragos en todos los mercados. Hubo caídas gruesas en algunas empresas tecnológicas, con bajas importantes en oro, plata y criptomonedas. Sorpresivamente, los bonos del Tesoro de EE.UU. volvieron a ser refugio, en tanto que los bonos franceses se hunden. A nivel local, los títulos públicos y privados perdieron valor y el riesgo subió al mayor nivel en un año.

Fitch plantea dos escenarios para el dólar, inflación y la economía, según cuánto "riesgo kuka" haya en 2027
FINANZAS22/10/2026La diferencia entre una reelección tranquila para el oficialismo y una pelea más reñida no se mide solo en votos sino en el precio del dólar, la tasa, la inflación y el PIB.

El trading online requiere cada vez mayores estándares de protección para usuarios y plataformas. Este artículo analiza los principales riesgos de seguridad en servicios financieros digitales, así como el avance en técnicas de autenticación multifactor y buenas prácticas para resguardar cuentas y datos personales.

A 135 años de su creación, el Banco Nación continúa demostrando que es mucho más que el banco más grande del país: es una institución estratégica para el desarrollo, líder en crédito, líder en depósitos, líder en financiamiento productivo y líder en el acompañamiento a las familias.

Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.

El mundo bailó hoy al compás de las actas de la Fed. El organismo ve que la inflación sigue siendo un problema y avisó que las tasas seguirán subiendo. Eso fortaleció al dólar y aplastó a acciones, bonos y commodities. En Argentina la pax cambiaria siguió. Los bonos no sufrieron tanto, pero el riesgo subió. Y recesión sí o recesión no, la Bolsa de Buenos Aires fue otra vez la peor de todas.
Lo más visto

Escándalo internacional: Flávio Bolsonaro huyó por Argentina y apuntan al gobierno de Trump
POLITICA28/10/2026El excandidato presidencial brasileño salió de su país pese a una prohibición judicial y abordó un avión privado en Puerto Iguazú rumbo a Estados Unidos. Medios brasileños señalan una presunta colaboración de Washington, mientras el Departamento de Estado confirmó que otorgará visas a su familia.

Grupo Octubre va por el streaming: anunció la compra de un canal y una productora clave
NEGOCIOS29/10/2026El conglomerado liderado por Víctor Santa María concretó una operación que amplía su presencia en el negocio audiovisual. El acuerdo también incluye un importante cambio en la conducción de Canal 9.

Seguí el minuto a minuto de la cotización del dólar y del resto de las divisas.
Banco Macro lanzó Macro Private Bank: cómo funciona la nueva banca privada para patrimonios desde US$ 300.000
FINANZAS30/10/2026Banco Macro presentó Macro Private Bank, su nueva banca privada para grandes patrimonios. Busca competir con JP Morgan y captar inversiones desde US$ 300.000.

SHOCK por la inflación de octubre: las consultoras anticipan un dato que podría complicar los planes de Milei
ECONOMIA02/11/2026Las estimaciones privadas ubican el IPC entre 1,8% y 2,1%, con fuertes aumentos en alimentos. El Banco Central advirtió que la carne, los combustibles y las tarifas podrían sumar nuevas presiones durante el último trimestre del año.
Un cúmulo de factores provocaron un viernes durísimo. Hubo caídas muy fuertes en casi todas partes. Se desplomaron incluso posiciones refugio como el oro, la plata o las criptomonedas. En Wall Street hubo caídas de hasta el 30%. Y en el mundo el refugio fue el dólar, con los bonos de EE.UU. en alza y sus tasas a vencimiento en baja. A nivel local, el dólar estuvo calmo. Los bonos tuvieron alguna baja. Pero lo peor fue la Bolsa porteña, que en la semana cayó la mitad de lo que perdió San Pablo.

Las exportaciones argentinas crecieron 21,4%, pero las ventas a Brasil apenas aumentaron 4,7%
ECONOMIA03/11/2026Un informe de la Universidad Austral revela que, entre enero y agosto de 2026, Brasil perdió peso como destino de las exportaciones argentinas
Seguí el minuto a minuto de la cotización del dólar y del resto de las divisas.
IOL Holding presenta IOL Privé, su nueva propuesta para invertir en el mercado norteamericano con asesoramiento personalizado
FINANZAS05/11/2026Acceso a Wall Street, acompañamiento profesional y una propuesta de gestión patrimonial internacional: las claves de IOL Privé.

Un gigante japonés apuesta fuerte por Argentina: US$ 225 millones y 2.000 nuevos empleos
NEGOCIOS05/11/2026Hitachi Digital anunció un ambicioso plan de expansión de US$ 300 millones en América Latina, con el 75% de los fondos destinados a Argentina. La compañía busca triplicar su facturación regional hasta US$ 350 millones y ampliar su plantilla con desarrolladores de software, ingenieros y especialistas en inteligencia artificial, infraestructura y ciberseguridad.