Esta semana debutaron las LEFI, último paso de la implementación de la Fase 2 de la política monetaria. Cerrados prácticamente todos los grifos de emisión, y anotando un remanente de puts americanos tan solo por $3,1 billones, para la entidad “no quedan medidas obvias en el corto plazo que el mercado podría considerar como drivers positivos”. Es decir: en el segundo semestre, alcanzar el superávit financiero podría no ser una señal suficiente para fortalecer el ánimo de los inversores.
El Gobierno apuesta al “tiempo al tiempo”, el mercado duda del esquema monetario y espera “un as bajo la manga”
El BCRA comunicó el nuevo esquema monetario. El mercado sigue de cerca las reservas netas ya en terreno negativo. ¿Hay una salida que todavía no contempla? Baja de la inflación, a costa de actividad y reservas.
FINANZAS28/07/2024
Para el mercado, no quedan medidas obvias en el corto plazo para considerar como drivers positivos. El Gobierno puso a andar el carro y apuesta a que los melones se acomoden solos. Mientras tanto, el equipo económico manda una señal al FMI y flexibiliza el pago de importaciones, otra medida riesgosa para las reservas. La estrategia continúa en “fortalecer al peso”, pero surgen dudas sobre el nuevo enfoque monetarista del BCRA, publicado el martes.
“Habrá que esperar que pase el tiempo y que se vean los efectos sobre la inflación de estas últimas medidas”. Así concluye la consultora 1816 la mirada financiera de los últimos movimientos de la gestión del presidente Javier Milei en materia económica.
La consultora de Ricardo Arriazu lo explica de otra forma: el último informe Arriazu Macroanalistas advierte por un contexto de “desconfianza relativa” en la que el Gobierno atraviesa el segundo semestre.
La percepción la sostiene pese a la recuperación parcial de los niveles de actividad y el superávit gemelo de junio. ¿Por qué? La explicación radica en la brecha cambiaria y la apreciación del tipo de cambio real de los últimos meses.
Sin embargo, la consultora aclara que la incertidumbre marcada por estos dos indicadores “se moderaron con el anuncio de intervención en el mercado de los dólares financieros”.
INTERVENCIÓN DE LA BRECHA: ¿SEÑAL DE CALMA O ADVERTENCIA?
Los comentarios de Portfolio Personal Inversiones (PPI) ponen un manto de dudas sobre la última medida, anunciada en el marco de la política monetaria, pero entendida por el mercado desde la política cambiaria, con resignación de un mayor nivel de acumulación de reservas.
De esta manera lo concibe PPI: “el anuncio fue disfrazado como una esterilización de pesos que, en la práctica, implica una amenaza latente de venta en CCL de alrededor de US$ 1.800 millones.
Como en la economía las expectativas no juegan un rol menor, la advertencia del BCRA y una utilización de reservas menor a la esperada fue suficiente para comprimir la brecha a 42,8%. La intervención estimada según PPI en las primeras nueve ruedas fue de US$ 213/240 millones.
Igualmente, la consultora entiende que el dólar CCL a $1425 debe ser considerado “overshooting” y la brecha recortarse para que la medida sea efectiva y la salida del cepo se delinee de manera más concreta.
Si la estrategia se detuviera en bajar la inflación y no avanzara sobre el levantamiento de las restricciones, se trataría entonces “de una manta corta” dada la escasez de reservas.
DÓLARES, EL BIEN MÁS PRECIADO
Actualmente las reservas netas vuelven a encontrarse en terreno negativo, de acuerdo a PPI en torno a los -US$6.471 millones, considerando como pasivos depósitos del gobierno por US$1.372 millones y vencimientos de BOPREAL a 12 meses vista por US$2.173 millones.
Es por eso que el mercado mantiene la expectativa por alguna precisión sobre el envío de oro al exterior. Luis Caputo, ministro de Economía, se limitó a comentar que se trata de una medida que busca un retorno sobre el activo. Milei garantizó un repo al menos para cancelar el capital adeudado con los bonistas con vencimiento a principios de 2025.
La estimación de liquidez para invertir de PPI es de US$10.662 millones. De hacerse el repo por el oro, se conseguirían US$4.863 millones adicionales.
Sin embargo, considera el “nerviosismo” de los bonistas “entendible”, a priori por dos motivos: la amenaza latente de utilizar US$1.800 millones para contener la brecha, flujo del MULC en contra por cuestiones estacionales.
Luego, la consultora agrega un tercero, posiblemente el más sensible hasta en términos políticos: los pagos de capital e intereses de Globales y Bonares por US$4.600 millones en enero enviarían a las reservas netas a la zona de -US$13.000 millones, siempre y cuando no se flexibilice el cepo. Massa terminó su gestión con -US$11.000.
En este contexto, el BCRA decidió flexibilizar el pago de importaciones. Se espera que sea una medida que el FMI descuente como aprobada, en un contexto de indefiniciones por un nuevo acuerdo y posible desembolso de fondos frescos.
La contracara de la decisión otra vez recae sobre las reservas y el riesgoso impacto que puede generar en la acumulación de divisas. “¿Cuál es la jugada del BCRA? ¿Vender más reservas a un tipo de cambio efectivo más bajo en un contexto de escasez? ¿O hay un as bajo la manga? ¿Salida del Cepo?”, se pregunta PPI.
Mientras tanto, las compras diarias de las últimas 20 ruedas son de apenas US$3 millones. El saldo de junio fue de -US$47 millones y el acumulado en lo que va de julio es de US$137 millones.
ESPERANDO “A VERLA”: SIN APURO POR LA LLEGADA DE UN ACUERDO
Respecto a un nuevo acuerdo con el Fondo Monetario, el Gobierno muestra voluntad pero no termina de estrechar la mano. Para 1816, las duras críticas del Presidente hacia Rodrigo Valdés, funcionario clave del FMI, “parecen entrever que los planes inmediatos del Gobierno no dependen de un nuevo programa con el organismo”.
A sabiendas de las expectativas que sostiene el mercado por confirmar avances concretos en materia de negociación, la consultora no percibe “mucha urgencia” para recuperar el acceso al crédito internacional, más bien entiende que el Gobierno “está cómodo dándole tiempo al tiempo” y pone a macerar los resultados a fuego lento.
Es ahí, en la espera, donde se enciende una luz amarilla: la evolución de la actividad. Si la estrategia es la paciencia, para 1816 será clave que el rebote de la actividad sea sostenido y generalizado.
En ese sentido, el dato de EMAE tuvo una valoración ambigua. Aunque la economía creció 2,3% en mayo interanual, excluyendo al agro de la medición el resultado daría una contracción de -5% en el mismo período.
LAS DUDAS SOBRE EL NUEVO ESQUEMA MONETARIO
El martes pasado, el BCRA comunicó la fijación de un límite de crecimiento de la Base Monetaria Amplia (BMA) hasta $47,7 billones, equivalente a niveles nominales del 30 de abril. Fijar el techo a la demanda ratifica la estrategia de convertir al peso en “moneda escasa” en el marco de la futura competencia de monedas.
Las dudas sobre la política monetaria se amplían. Tanto 1816 como PPI coinciden en un punto: fijar la BMA no implica controlar la cantidad de dinero, porque los agregados monetarios son más amplios. Esto es, si hay demanda de crédito privado, los bancos pueden vender LEFI, haciendo crecer así la base monetaria y el M2 en pesos.
Además, la falta de liquidez podría derivar en una suba de la tasa de interés, lo que PPI -y el empresariado, sobretodo- entienden como un riesgo elevado de cancelar la incipiente recuperación de la actividad. “También es un riesgo político”, agregan.
Por otra parte, el concepto de “peso como bien escaso” supone como correlato que el rebote de la actividad vendrá de nuestro bolsillo. Más claro lo explica 1816: la economía se remonetiza de manera endógena a través de los ahorristas e inversores, tanto fuera como dentro del país.
¿CÓMO SE TOMÓ EL MERCADO LOS ÚLTIMOS MOVIMIENTOS?
“Todavía con dudas, el mercado sigue digiriendo los anuncios”, determina la compañía que brinda asesoramiento corporativo, Consultatio.
La firma de Eduardo Costantini resalta “inquietudes bien reflejadas” en la reacción de los mercados. “Si el mercado le hubiese dado credibilidad plena a los anuncios, deberíamos ver a la brecha cambiaria colapsando y a los breakevens bajando muy fuertemente. Eso todavía no ocurrió o sucedió de manera muy tímida”, alertan desde Consultatio.
Pese a que la compañía supone que el mercado “no termina de comprender el planteo del Gobierno”, considera que no quedan dudas de que el esquema monetario tiene como principal objetivo bajar la inflación “asumiendo el costo que deba asumirse” en términos de nivel de actividad y acumulación de reservas.
Sobre la inflación, los últimos datos de inflación de alta frecuencia de PriceStats son alentadores: 2,6% en su IPC online -que no mide servicios-, pero denota que la tercera condición para salir del cepo -IPIM e IPC núcleo corriendo al 2%- se encuentra más cerca.
Te puede interesar

Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.

El mundo bailó hoy al compás de las actas de la Fed. El organismo ve que la inflación sigue siendo un problema y avisó que las tasas seguirán subiendo. Eso fortaleció al dólar y aplastó a acciones, bonos y commodities. En Argentina la pax cambiaria siguió. Los bonos no sufrieron tanto, pero el riesgo subió. Y recesión sí o recesión no, la Bolsa de Buenos Aires fue otra vez la peor de todas.

Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
Después de semanas con pérdidas durísimas, los tenedores de bonos encontraron un respiro. Se sigue calculando una entrada insólita de dólares por exportaciones. Eso garantizaría por completo el pago de la deuda, y con eso los bonos subieron, el riesgo país bajó y los dólares locales también cedieron. En el mundo todo sigue complicado por tasas más altas, que seguirán creciendo. Eso afectó a Wall Street y sigue arrastrando a la Bolsa local.

El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.
El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.

Se conoció hoy que agosto terminó nuevamente con superávits gemelos. Hubo buen resultado fiscal (primario y financiero). Y se cumplió con el 33° mes consecutivo con alto superávit comercial. Esto, que mantiene al dólar muy tranquilo, debería impulsar a los títulos argentinos. Pero las incertidumbre hacen que tanto acciones como bonos siguen flojos y que el riesgo país sea el mayor del último mes.

La suba de tasa de la Fed no tuvo finalmente gran impacto en las Bolsas, pero si en los commodities. A nivel local todo estuvo muy tranquilo, con dólares quietos, mínima suba del riesgo país y acciones y ADR argentinas en NY para arriba. Hubo datos positivos y negativos. Con los bancos repletos de depósitos, todo se mueve muy poco. Lo que falta no es el combustible, sino reacción y credibilidad.

Tal como se esperaba, la Fed elevó de 3,5 a 3,75% anual su tasa base, y el titular del organismo Kevin Warsh anticipó que habrá más. Esto va completamente a contramano de los deseos de Trump, a siete semanas de la elección de medio término. Ni bien se tomó la decisión, las Bolsas y los bonos de todas partes empezaron a perder precio. El mercado bursátil argentino no se salvó, pero los bonos domésticos estuvieron sostenidos, con riesgo en baja

Con notable volatilidad, el petróleo y la IA volvieron a marcar el ritmo de todos los negocios financieros. Hubo complicaciones en el mar Rojo y en un gasoducto de Arabia Saudita, y el barril de Brent llegó a rozar los US$ 110. Eso provocó un nuevo aumento en las tasas largas de los mercados grandes. Bessent intenta bajarlas, en vano. Mañana y pasado se reúne la Fed y subiría su tasa base. Todas las bolsas bajaron, incluso la de Buenos Aires. El impacto local es menor al de otros mercados.

El mercado ya mira 2027: la señal en los bonos que preocupa a Milei y anticipa una elección más pareja
FINANZAS02/09/2026El mercado ya mira las elecciones de 2027: GMA Capital detectó una señal en los bonos que anticipa una pelea más pareja y suma presión sobre Milei.
Lo más visto

Los nuevos dueños de AySA: un fondo creado hace pocas semanas y empresarios con negocios millonarios
ECONOMIA09/10/2026La privatización de AySA entra en su fase clave: el consorcio Rowing, liderado por un fondo vinculado a Países Bajos y con Walter Román y Mauricio Filiberti como caras visibles, quedó mejor posicionado para quedarse con el control de la sanitaria. Cómo se repartirá el poder y qué rol tendrá la firma brasileña que operaría la empresa.

Cambian los subsidios al gas: millones de usuarios pierden el descuento y hay nuevos requisitos
ECONOMIA13/10/2026El Gobierno oficializó la nueva Ley de Zonas Frías y millones de usuarios podrían dejar de recibir el beneficio automático. Qué municipios quedan alcanzados, quiénes seguirán subsidiados y por qué las boletas de gas podrían subir incluso en las zonas que conservan la ayuda.

Desde Arcor y DIA hasta el Instituto Cardiovascular de Buenos Aires (ICBA) y la marroquinera Santaclara muestran cómo la IA viene transformando sus operaciones.

El Vaticano confirmó que operarán al papa León XIV: qué le encontraron y cómo está de salud
INTERNACIONALES13/10/2026El Vaticano confirmó que el papa León XIV será intervenido este martes en el Policlínico Gemelli de Roma tras la detección de un nódulo pulmonar en un control de rutina. El Pontífice, de 71 años, siguió con su agenda habitual y el pronóstico inicial marca una recuperación de una semana.
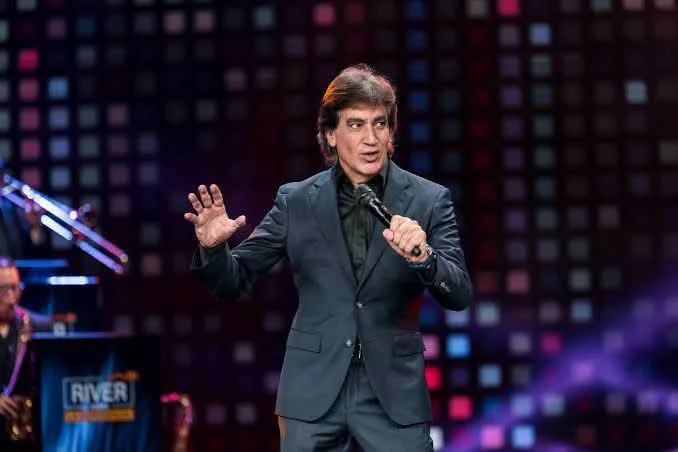
El próximo miércoles 14 de octubre a las 18 horas se inaugurará en Quilmes el primer local partidario de “Consolidación Argentina”, el espacio político que propone a la candidatura presidencial de Dante Gebel.
Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.

El agro sostiene la actividad, pero hay una fuerte heterogeneidad: mientras los granos crecen, buena parte de las economías regionales producen menos
ECONOMIA16/10/2026El agro sostiene la actividad, pero ese desempeño esconde una fuerte heterogeneidad: mientras los granos crecen, buena parte de las economías regionales retrocede.

El mercado local tuvo un "aprobado" en los dos temas más mirados hoy: el BCRA compró una buena cantidad de dólares y la licitación de deuda en pesos fue exitosa. Pero este movimiento se da con alta inflación en EE.UU. y tasas internacionales más altas, que castigan a casi todo. Bajaron los metales preciosos y las criptomonedas. Y todas las Bolsas se vieron afectadas. Todo esto en medio de la discusión entre el relato y las expectativas.

En el mes de la salud mental, una pregunta incómoda: les pedimos a los líderes que sostengan el negocio, el cambio y a sus equipos. ¿Con quién piensan ellos antes de quemarse?

TECH Global University dispone de un claustro docente internacional que la posiciona como el Harvard online
INTERNACIONALES16/10/2026Su claustro docente Ivy League se compone de más de 6.000 profesionales que trabajan en empresas, organizaciones y hospitales de referencia a nivel mundial