Así, y a diferencia de otros bonos emergentes, la deuda argentina mantiene un desempeño sólido gracias a sus buenos fundamentos locales, como el superávit en cuenta corriente y fiscal. Además, la recalificación de Fitch Ratings, que pasó de CC a CCC, refuerza la confianza en los bonos, con espacio para nuevas subas desde una perspectiva macroeconómica.
Inversiones: la city reconfigura carteras de renta fija en la recta final de 2024
A pesar de sus ventajas, la renta fija argentina compite en términos de rendimientos y riesgos, lo que hace algunos instrumentos mejores que otros.
FINANZAS23/12/2024
Los bonos soberanos argentinos anotan una suba de casi un 100% en lo que va del año (+94% YTD, por sus siglas en inglés). Y es que la proyección para la deuda argentina es más que positiva, pero, en la city, ya se comenta el desarme de posiciones en globales y bonares para buscar rendimientos atractivos en otros instrumentos, con sustento en la normalización de ciertas variables, por lo que la pregunta que surge es si llegó la hora de rotar carteras.
Sucede que este comportamiento excepcional de los bonos se dio en un contexto de inestabilidad, pero no debería ser la norma en un mercado más estable. Con un riesgo país que ronda los 700 puntos básicos (p.b.), se evidencia una normalización en los rendimientos y una reducción en la volatilidad de los títulos de deuda soberana. En términos simples, esto implica retornos más bajos a futuro.
“Los drivers a seguir incluyen compras de reservas, sostenibilidad de los superávits financieros y un repunte en actividad y salarios, consolidando un panorama positivo para el gobierno de cara a las elecciones del próximo año”, señalan desde el Grupo Invertir en Bolsa (IEB).
Bonos en dólares: qué analiza la city
Tal como analiza Portfolio Personal de Inversiones (PPI) los Globales cortaron la tenue racha positiva que arrastraban la semana pasada y cayeron 0,3%, lo que llevó su precio ponderado por outstanding a u$s68,7. Las pérdidas se dieron a lo largo de toda la curva: el tramo largo fue el que más sufrió, con el Global 20398 (GD38) retrocediendo 0,5% y el Global 2046|(GD41) y global 2046 (GD46) cayendo 0,4%.
"De esta manera, el riesgo país avanzó 5 puntos básicos hasta 663. Esta vez nuestros soberanos no estuvieron ajenos a la tendencia internacional ni a los ruidos locales. Por un lado, los mercados emergentes siguen digiriendo la última decisión de tasas de la FED del miércoles y, en consecuencia, el EMB ETF, compuesto por bonos emergentes y de frontera, cayó 1,9%. Si bien la Reserva Federal recortó 25 puntos básicos la tasa de política monetaria, la perspectiva de bajas para 2025 no fue tan alentadora", analiza el broker.
La curva de globales se encuentra plana, con una Tasa Interna de Retorno (TIR) de 10%, debido a las mejoras en las perspectivas de repago para el próximo año, como bien señala IEB. “Si vamos hacia una curva flat (plana) en 9%, lo que implicaría un riesgo país de 500 p.b., si se toma en cuenta el rendimiento actual del treasury (bonos del Tesoro de EEUU) a 10 años, a la deuda le queda upside”, explican.
Así, el mercado muestra una confianza sólida respecto a la capacidad y disposición del Gobierno para cumplir con sus compromisos de deuda. Esta percepción se refleja en el desplazamiento descendente de la curva de rendimientos de los soberanos y los ubica en niveles de tasas similares, e incluso levemente inferiores, a las de los Bopreales.
Actualmente, los Bopreales presentan tasas competitivas: el Serie 1 B rinde 14%, mientras que el Serie 3 ofrece un 11,6%. Otros títulos, como el Serie 1 C y el Serie 1 D, se posicionan en 11,5% y 10,6%, respectivamente, en línea o apenas por debajo de los rendimientos soberanos, que oscilan entre 11,5% y 11% a lo largo de su curva.
Sucede que los soberanos ofrecen un leve diferencial positivo, su atractivo puede depender del horizonte del inversor. Algunos Bopreales tienen una duration más corta que los AL29 y AL30, lo que los hace menos ideales para canalizar expectativas de una mayor compresión de spreads.
Cabe recordar que los Bopreales se crearon en un contexto donde el Gobierno buscaba mejorar las condiciones de financiamiento interno, ofrecer instrumentos atractivos en dólares y manejar el riesgo soberano percibido por los inversores.
En cuanto a la curva de Globales, sus precios en el exterior se alinean con los de países con calificación CCC+, como Congo y Ecuador. Sin embargo, en los tramos cortos se asemejan a aquellos de calificación B-, como Egipto y Nigeria, lo que evidencia una mayor compresión de valuaciones en comparación por ejemplo a comienzo de año.
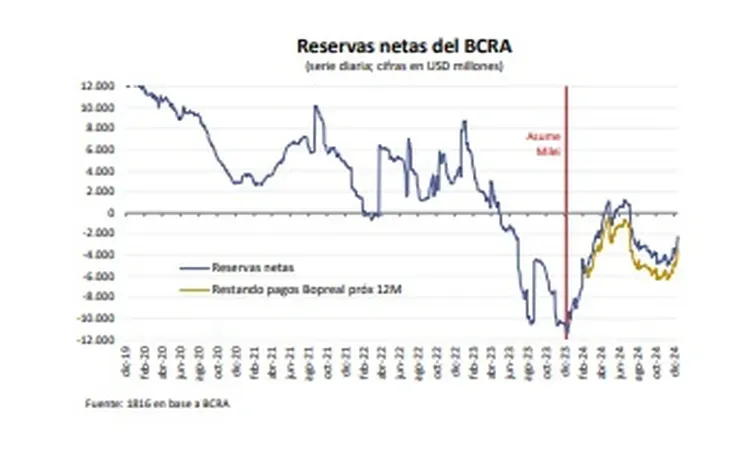
Por su parte, los Bopreales, títulos en dólares emitidos por el BCRA al inicio de la actual gestión, mantienen una percepción de menor riesgo gracias al sólido historial crediticio del Banco Central frente al Tesoro. A pesar de ello, los rendimientos de ambos instrumentos han convergido debido a que el emisor final sigue siendo el Estado Nacional.
El desempeño de los Bopreales ha sido positivo este año, impulsado por una mejora general en el mercado. Aún así, los inversores deben considerar tanto las diferencias en la duration como las condiciones del mercado global al evaluar su estrategia entre estos instrumentos y los bonos soberanos.
Tal como recuerda la consultora 1816 las bonos en dólares extendieron sus ganancias anuales los últimos días, lo que le quita dramatismo a la reciente volatilidad de la moneda. En tres semanas se pagan intereses y capital de Globales y la reinversión de cupones podría ser el catalizador que los lleve a rendir un dígito, aunque es importante que acompañe el contexto internacional.
"Los bonos largos siguen teniendo mayor upside en casi todos los escenarios de normalización (también tienen menor downside en escenarios malos), pero la diferencia con los 2030 es cada vez menor", agrega. La curva de tasa fija corrigió anteayer en el tercer día de suba fuerte del FX, pero el Boncap feb-26 sigue en 2,35% TEM (vs 2,63% de la lici del 11/dic). Para carteras conservadoras sigue siendo atractivo fijar tasa ajun-25 (2,56% TEM vs 2,40% a 1d) y en el tramo muy corto nos gusta el Boncer T2X5 (la infla dio-23 quhyguala su TEA a la de la $14F5 es apenas 1,9%)", concluye.
Te puede interesar

El mundo bailó hoy al compás de las actas de la Fed. El organismo ve que la inflación sigue siendo un problema y avisó que las tasas seguirán subiendo. Eso fortaleció al dólar y aplastó a acciones, bonos y commodities. En Argentina la pax cambiaria siguió. Los bonos no sufrieron tanto, pero el riesgo subió. Y recesión sí o recesión no, la Bolsa de Buenos Aires fue otra vez la peor de todas.

Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
Después de semanas con pérdidas durísimas, los tenedores de bonos encontraron un respiro. Se sigue calculando una entrada insólita de dólares por exportaciones. Eso garantizaría por completo el pago de la deuda, y con eso los bonos subieron, el riesgo país bajó y los dólares locales también cedieron. En el mundo todo sigue complicado por tasas más altas, que seguirán creciendo. Eso afectó a Wall Street y sigue arrastrando a la Bolsa local.

El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.
El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.

Se conoció hoy que agosto terminó nuevamente con superávits gemelos. Hubo buen resultado fiscal (primario y financiero). Y se cumplió con el 33° mes consecutivo con alto superávit comercial. Esto, que mantiene al dólar muy tranquilo, debería impulsar a los títulos argentinos. Pero las incertidumbre hacen que tanto acciones como bonos siguen flojos y que el riesgo país sea el mayor del último mes.

La suba de tasa de la Fed no tuvo finalmente gran impacto en las Bolsas, pero si en los commodities. A nivel local todo estuvo muy tranquilo, con dólares quietos, mínima suba del riesgo país y acciones y ADR argentinas en NY para arriba. Hubo datos positivos y negativos. Con los bancos repletos de depósitos, todo se mueve muy poco. Lo que falta no es el combustible, sino reacción y credibilidad.

Tal como se esperaba, la Fed elevó de 3,5 a 3,75% anual su tasa base, y el titular del organismo Kevin Warsh anticipó que habrá más. Esto va completamente a contramano de los deseos de Trump, a siete semanas de la elección de medio término. Ni bien se tomó la decisión, las Bolsas y los bonos de todas partes empezaron a perder precio. El mercado bursátil argentino no se salvó, pero los bonos domésticos estuvieron sostenidos, con riesgo en baja

Con notable volatilidad, el petróleo y la IA volvieron a marcar el ritmo de todos los negocios financieros. Hubo complicaciones en el mar Rojo y en un gasoducto de Arabia Saudita, y el barril de Brent llegó a rozar los US$ 110. Eso provocó un nuevo aumento en las tasas largas de los mercados grandes. Bessent intenta bajarlas, en vano. Mañana y pasado se reúne la Fed y subiría su tasa base. Todas las bolsas bajaron, incluso la de Buenos Aires. El impacto local es menor al de otros mercados.

El mercado ya mira 2027: la señal en los bonos que preocupa a Milei y anticipa una elección más pareja
FINANZAS02/09/2026El mercado ya mira las elecciones de 2027: GMA Capital detectó una señal en los bonos que anticipa una pelea más pareja y suma presión sobre Milei.

El dólar perdió en agosto tanto contra la inflación como contra la tasa de interés
FINANZAS01/09/2026El cierre de agosto volvió a estar signado en el mundo por otra suba del petróleo por más disparos en el Golfo Pérsico. Eso presiona a la inflación mundial y las tasas internacionales suben. En la Argentina, en cambio, con superávit fiscal e inflación a la baja, el mercado tuvo un buen día. Todos los dólares bajaron. El BCRA compró dólares, pero perdió reservas. Los bonos aguantan, con el riesgo quieto.
Lo más visto

Seguí el minuto a minuto de la cotización del dólar y del resto de las divisas.

Milei reunió a 13 gobernadores en París: qué hablaron a puertas cerradas y cuál fue su mensaje
POLITICA02/10/2026En medio de su gira por Francia, Javier Milei encabezó un encuentro reservado con 13 gobernadores y reforzó la estrategia para mostrar en Europa el potencial del interior argentino. Energía, minería y agro quedaron en el centro de la apuesta oficial para atraer capitales.

Después del derrumbe de septiembre, el Merval enfrenta su mes clave: la señal que puede cambiar todo en octubre
POLITICA05/10/2026El Merval cayó 7,9% en dólares en septiembre, pero octubre trae señales que el mercado sigue de cerca. Qué espera Delphos para acciones, bonos y riesgo país.

Profertil avanza con la evaluación de una nueva planta capaz de producir 1,62 millones de toneladas anuales. Saipem fue contratada y trabajará junto con Techint. La inversión rondaría los US$ 2.000 millones.

Nuevos sueldos para Camioneros: cuánto cobra un chofer en octubre y el millonario bono que llegará en 2027
ECONOMIA07/10/2026La paritaria de Camioneros ya fue homologada y en octubre llegan nuevos sueldos: cuánto cobra cada categoría, qué pasa con la suba de septiembre y cómo sigue el esquema de aumentos hasta febrero de 2027.

"Zurdos empobrecedores, córranse del medio": el explosivo mensaje de Milei tras las elecciones en Brasil
POLITICA07/10/2026El Presidente volvió a celebrar el triunfo de Flávio Bolsonaro en Brasil, ligó la reacción positiva de los mercados al avance de la derecha regional y lanzó una frase filosa contra los "zurdos empobrecedores". El oficialismo se alineó detrás del brasileño mientras la oposición advierte que el balotaje todavía puede cambiar todo.

Supermercados: un mismo producto puede costar hasta 9,2% más y un informe revela dónde conviene comprar
ECONOMIA08/10/2026Un informe de la Universidad de San Andrés revela fuertes brechas de precios entre cadenas y regiones del país. Frutas y verduras lideran las diferencias, mientras la Patagonia vuelve a ser la zona más cara y GBA/CABA las más baratas.

Los nuevos dueños de AySA: un fondo creado hace pocas semanas y empresarios con negocios millonarios
ECONOMIA09/10/2026La privatización de AySA entra en su fase clave: el consorcio Rowing, liderado por un fondo vinculado a Países Bajos y con Walter Román y Mauricio Filiberti como caras visibles, quedó mejor posicionado para quedarse con el control de la sanitaria. Cómo se repartirá el poder y qué rol tendrá la firma brasileña que operaría la empresa.

Patricia Bullrich volvió a diferenciarse de LLA en el Senado: ¿Todo Marcha Acorde al Plan?
POLITICA09/10/2026La jefa del bloque libertario en el Senado volvió a marcar distancia de la Casa Rosada y anunció que votará en contra del pliego de la fiscal Susana Pernas. Su ofensiva política, sus videos virales y sus definiciones sobre 2027 profundizan las tensiones con el entorno de Milei.

Philip Morris prepara un cambio histórico: el negocio que ya representa el 43% de sus ingresos
NEGOCIOS09/10/2026Philip Morris profundiza su transformación global y apuesta a reemplazar el cigarrillo tradicional con alternativas sin combustión. En Argentina, la empresa ve una oportunidad tras cambios regulatorios, mientras crece el debate sobre salud, negocio e innovación.