Deuda en pesos: el Gobierno evalúa cómo eliminar los seguros de los bonos para allanar el camino al fin del cepo

Los puts rondan los $16,5 billones y representan una fuente potencial de emisión. Los bancos esperan un esquema “de mercado” e imaginan un canje de títulos. Milei aseguró que busca llegar a un acuerdo con las entidades
FINANZAS24/06/2024
imagen_2024-06-24_112741074

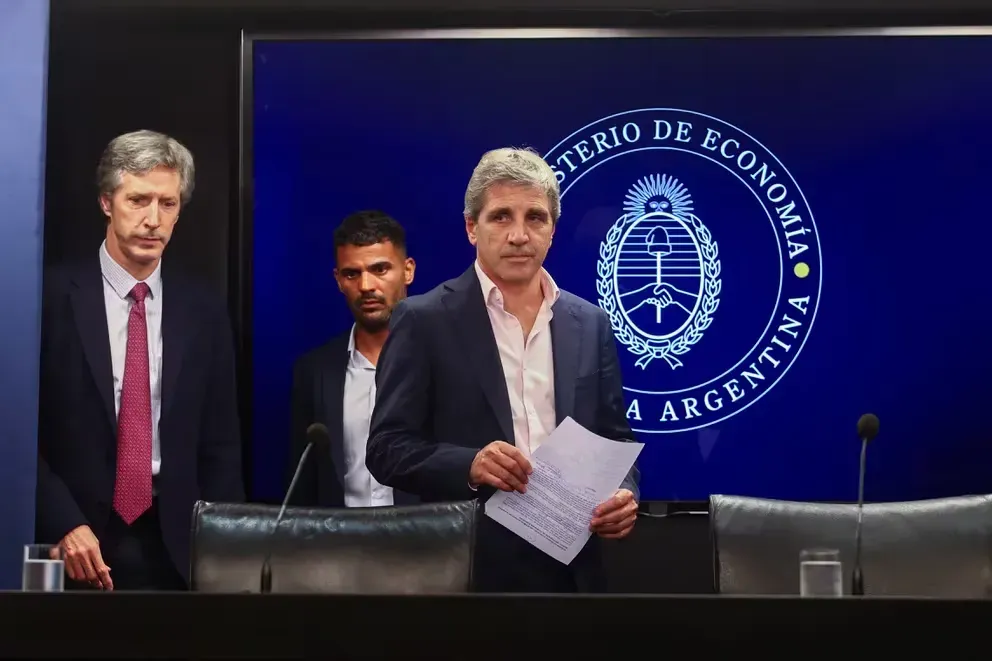
El Gobierno evalúa variantes para terminar con uno de los frentes que amenazan el plan monetario del equipo económico y que se presenta como un obstáculo para el levantamiento de los controles cambiarios y la competencia de monedas. Se trata de los puts, el “seguro” en poder de los bancos y que les otorga la opción de venderles al Banco Central sus bonos del Tesoro y que suman unos $19 billones.

En ese contexto, esta semana el Ministerio de Economía buscará a través de otra licitación de deuda en pesos continuar con el flamante esquema de tasas de interés positivas, un elemento exigido por el Fondo Monetario como parte de una próxima etapa de gestión de la política económica. En el horizonte corto asoman, para el Gobierno, vencimientos por 2,4 billones de pesos de un bono dual.

 
Los funcionarios del Ministerio de Economía y el Banco Central evalúan desde hace semanas una salida para el sistema de puts que inauguró la gestión de Sergio Massa para asegurarse que los bancos compren los títulos en moneda local que emitía la Secretaría de Finanzas. Bajo ese derecho, los tenedores pueden activar un derecho de venta ante el BCRA, que debe así comprarles su tenencia al precio antes del último cierre. Para eso, la autoridad monetaria necesitaría emitir pesos.

Los bonos con esa cláusula fueron en crecimiento: continuaron ya bajo la nueva gestión económica y adoptaron, en los últimos meses, una característica que los hizo menos exigentes para el balance de la autoridad monetaria. Mientras la versión original de los puts otorgaba la chance de ser ejercido en cualquier momento de la duración del bono, la más actualizada solo lo permite durante el último mes de plazo del título en cuestión.

De todas formas aún sobrevuela esa masa de pesos potencial de emisión y que fue señalada en distintas ocasiones por el presidente Javier Milei como uno de los obstáculos para ponerle fin a los controles de cambios. “Una vez que resolvamos eso, chau cepo”, mencionó hace pocas semanas. Reiteró una idea similar este fin de semana durante su gira de “premiación” en Europa. “Necesito cerrar el acuerdo por los puts y en eso me tengo que poner de acuerdo con los bancos”, dijo en Madrid.

Entre los bancos consultados por Infobae, que son los principales tenedores de títulos del Tesoro con puts, esperan que en las próximas semanas se defina una salida a ese entuerto para el equipo económico y aguardan una solución “de mercado” -es decir, no forzosa- como podría ser un canje por otros títulos o bien sin la cláusula de put o con la versión más leve a cambio de una duración o tasa mayor. La agencia Bloomberg publicó que el BCRA inició conversaciones formales con un grupo de bancos con tenencias de esos puts.

Algunos informes en el mercado le pusieron números a la cuestión de las opciones de venta y aventuraron posibilidades de salida, con los costos eventuales que tendrían para Economía. “En nuestra opinión, los puts no son un impedimento evidente para levantar los controles cambiarios, en el sentido de que los depositantes (que son los verdaderos demandantes de pesos) podrían querer dolarizar sus portafolios independientemente de si los bancos tienen sus bonos cubiertos o no cubiertos con puts”, dijeron desde 1816.

“En cambio, sí resulta más claro que los puts son un limitante para ir al esquema de ‘competencia de monedas’ que plantea Milei en el que queda fijo el stock de pesos, porque eso requeriría eliminar toda fuente de impresión de moneda”, entre ella la que podría resultar de la activación de los puts.

Según estimaciones de esa consultora, los bancos ejercieron puts por una suma de alrededor de $5,5 billones en lo que va del año. El número sube hasta $8,8 billones al hacer la cuenta en pesos constantes. “En otras palabras, los bancos han efectivamente usado a los puts para administrar sus carteras en tiempos recientes”, mencionaron. En números globales, habría $19 billones de bonos con puts, aunque $16,5 billones son lo que apuntaría a “solucionar” el equipo económico.

En ese plano, 1816 planteó que una solución posible sería una recompra de esos bonos por parte de Economía. “Una opción sería canjearle a los bancos los bonos largos con puts por títulos cortos sin puts, como las Lecaps, que tienen mayor liquidez en el mercado. A cambio de eliminar los puts, con una operación así el Gobierno acortaría el plazo promedio de su deuda”, mencionaron.

“El stock de títulos 2026 y 2027 con puts (al ser con puts sabemos que están en manos de bancos) ronda los $8,1 billones a valor actual de mercado, que es un monto equivalente al 49% de la base monetaria o al 35% de los plazos fijos privados en pesos. Si tomamos el stock total de puts americanos (los que pueden ejercerse en cualquier momento), incluyendo los que vencen en 2024 y 2025, representan el 99% de la base y el 72% de los plazos fijos”, dijo 1816.

El Fondo Monetario le reconoció al Gobierno, por un lado, que la cuestión de los seguros de venta fueron “heredados” del gobierno anterior y, por otro, la gestión de la deuda en pesos de los últimos meses. “La gestión activa de la deuda pública ha reducido los riesgos de refinanciamiento, incluso a través de un canje voluntario que extendió exitosamente el 40% de toda la deuda pendiente en pesos este año (6,5% del PIB) a títulos indexados a la inflación con vencimiento en 2025-28, generando un perfil de vencimiento sustancialmente mejorado”, mencionaron los técnicos del FMI. La duración pasó, en promedio, de 6 meses a 3 años con menores intereses.

“Para reducir las vulnerabilidades de la deuda y construir la curva de rendimiento del Tesoro, los esfuerzos continúan virando hacia instrumentos de tasa fija (lejos de los valores indexados a la inflación y al tipo de cambio), eliminar los costosos seguros del banco central (ventas) y pasar del BCRA a títulos del Tesoro”, anticipó.

En ese plano es que intentará moverse nuevamente la Secretaría de Finanzas, que tiene previsto realizar esta semana la segunda y última licitiación de deuda en pesos de este mes. De acuerdo a información de la Oficina de Presupuesto del Congreso (OCP), vencen el 30 de junio unos 2,4 billones de pesos de un bono dual.

La última operación de Lecap representó, según comunicó el equipo económico, el fin de la era de la tasa de interés negativa contra la inflación. Se infiere, así, que la tasa de las Letras Capitalizables pasarían a ser positivas, algo que asomó como muy relevante en el intercambio entre Buenos Aires y Washington: las tasas favorables ante la inflación suele ser uno de los caballos de batalla del FMI.

Te puede interesar
6ae27dc130ed6__950x512

No esperan un default, pero el temor manda: son días para equilibristas

FINANZAS29/10/2026
Sin que la Fed haya movido su tasa, Kevin Warsh avisó que la inflación sigue siendo alta. El mercado espera subas para fin de año. Wall Street zafó por balances aceptables de Google y Microsoft. Pero Brasil sigue vibrando, con San Pablo en baja y el real débil. Y además de eso, bajan más los granos. Todo eso hizo que los dólares locales no se movieran. Pero tanto los bonos como las acciones fueron al piso de octubre, con el riesgo subiendo otra vez.
6ada90e8874cb__950x512

Todos los mercados temblaron, pero hubo un refugio inesperado

FINANZAS23/10/2026
Otra vez los dos cucos del año (el petróleo y la IA) volvieron a provocar estragos en todos los mercados. Hubo caídas gruesas en algunas empresas tecnológicas, con bajas importantes en oro, plata y criptomonedas. Sorpresivamente, los bonos del Tesoro de EE.UU. volvieron a ser refugio, en tanto que los bonos franceses se hunden. A nivel local, los títulos públicos y privados perdieron valor y el riesgo subió al mayor nivel en un año.
6aceb831aa355__950x512

Dólar hundido frente a una licitación desafiante

FINANZAS15/10/2026
Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.
6ac6cbd712163__950x512

Marea roja por las actas de la Fed: el Merval sufrió mucho, los bonos no tanto

FINANZAS08/10/2026
El mundo bailó hoy al compás de las actas de la Fed. El organismo ve que la inflación sigue siendo un problema y avisó que las tasas seguirán subiendo. Eso fortaleció al dólar y aplastó a acciones, bonos y commodities. En Argentina la pax cambiaria siguió. Los bonos no sufrieron tanto, pero el riesgo subió. Y recesión sí o recesión no, la Bolsa de Buenos Aires fue otra vez la peor de todas.
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS07/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS06/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
6a55701d341a2__950x512

La tormenta externa persiste, pero el mercado local estuvo más tranquilo

FINANZAS30/09/2026
Después de semanas con pérdidas durísimas, los tenedores de bonos encontraron un respiro. Se sigue calculando una entrada insólita de dólares por exportaciones. Eso garantizaría por completo el pago de la deuda, y con eso los bonos subieron, el riesgo país bajó y los dólares locales también cedieron. En el mundo todo sigue complicado por tasas más altas, que seguirán creciendo. Eso afectó a Wall Street y sigue arrastrando a la Bolsa local.
Lo más visto
6ae27dc130ed6__950x512

No esperan un default, pero el temor manda: son días para equilibristas

FINANZAS29/10/2026
Sin que la Fed haya movido su tasa, Kevin Warsh avisó que la inflación sigue siendo alta. El mercado espera subas para fin de año. Wall Street zafó por balances aceptables de Google y Microsoft. Pero Brasil sigue vibrando, con San Pablo en baja y el real débil. Y además de eso, bajan más los granos. Todo eso hizo que los dólares locales no se movieran. Pero tanto los bonos como las acciones fueron al piso de octubre, con el riesgo subiendo otra vez.