La apuesta de un gigante de Wall Street: Argentina volvería a ser mercado emergente recién en 2028

"Si Argentina logra la mejora, estimamos una entrada de capitales por US$ 4.500 millones en acciones locales (YPF, GGAL, VIST, BMA, PAM, TGS)", dice Morgan Stanley.
 
FINANZAS18/06/2026

6492dea064007__950x512

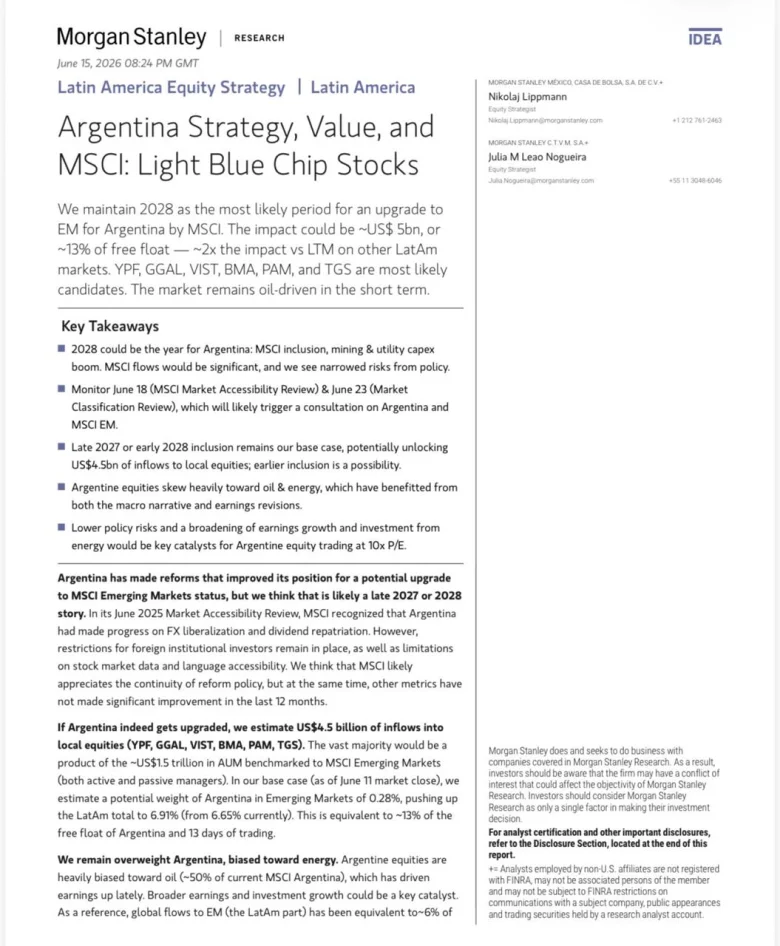
¿Se viene la recalificación para las acciones argentinas? La expectativa de una posible mejora impulsa en los últimos tiempos a los papeles locales y los bancos de inversión miran cada vez más a algunos sectores clave. "Argentina ha implementado reformas que han mejorado su posición para un posible upgrade en el índice MSCI de Mercados Emergentes, pero creemos que esto probablemente se concrete a finales de 2027 o en 2028", dice Morgan Stanley.  

El gigante de Wall Street recuerda que en su Informe de Accesibilidad al Mercado de junio de 2025, MSCI reconoció que Argentina había avanzado en la liberalización cambiaria y la repatriación de dividendos. "Sin embargo, persisten las restricciones para los inversores institucionales extranjeros, así como las limitaciones en el acceso a los datos bursátiles y a la información en diferentes idiomas", acota Morgan Stanley. 

Por eso, creen que MSCI probablemente valore la continuidad de la política de reformas, pero al mismo tiempo, "otros indicadores no han mostrado una mejora significativa en los últimos 12 meses". 

"Si Argentina logra la mejora, estimamos una entrada de capitales por US$ 4.500 millones en acciones locales (YPF, GGAL, VIST, BMA, PAM, TGS). La gran mayoría provendría de los aproximadamente US$1,5 billones en activos bajo gestión (AUM) que toman como referencia el índice MSCI de Mercados Emergentes (tanto de gestores activos como pasivos)", explica la entidad.

6a32feea986c6__780x780

Pero en su escenario base, estiman una ponderación potencial de Argentina en Mercados Emergentes del 0,28%, lo que eleva el total de Latinoamérica al 6,91% (desde el 6,65% actual). Esto equivale a aproximadamente el 13% del free float de Argentina. 

"Mantenemos una sobreponderación en Argentina, con una marcada preferencia por el sector energético. Las acciones argentinas están fuertemente sesgadas hacia el petróleo (aproximadamente el 50% del MSCI Argentina actual), lo que ha impulsado las ganancias en los últimos tiempos. Un crecimiento generalizado de las ganancias y la inversión podría ser un catalizador clave. Como referencia, los flujos globales hacia los mercados emergentes (la parte latinoamericana) han sido equivalentes a aproximadamente el 6% de la inversión total en Latinoamérica", agrega Morgan.

Lo cierto es que el 18 de junio, MSCI publicará el Informe de Revisión de Accesibilidad del Mercado Global 2026, cuyo objetivo es evaluar y monitorear la evolución de la accesibilidad en los distintos mercados. El 23 de junio, se espera que MSCI anuncie los resultados de la Revisión de Clasificación de Mercados, donde comunicará las conclusiones de sus conversaciones con la comunidad inversora sobre la lista de países en revisión y anunciará la nueva lista de países, si la hubiera, que se considerarán para una posible reclasificación en el próximo ciclo. 

En esta fecha, suelen iniciarse las consultas para posibles reclasificaciones. MSCI se reserva el derecho de modificar la clasificación según las normas y estándares establecidos, pero el período de consulta habitual es de 12 a 18 meses. 

"Consideramos que factores geopolíticos e institucionales pueden influir en el caso de Argentina, pero el escenario más probable sigue siendo una doble mejora a mercados emergentes a principios de 2028. Un escenario de riesgo para las acciones argentinas sería, en nuestra opinión, una mejora a la categoría MSCI Frontera. Es probable que el lanzamiento de una consulta para la actualización a Frontier sea percibido negativamente por los mercados, ya que prácticamente no existen activos bajo gestión indexados a ese índice de referencia", advierte el gigante de Wall Street. Finalmente, Morgan Stanley planteó las claves para las acciones argentinas en esta historia:

  • 2028 podría ser el año de Argentina: inclusión en MSCI, auge de la inversión en minería y servicios públicos. Los flujos de MSCI serían significativos y prevemos una reducción de los riesgos derivados de las políticas.
  • Manténgase al tanto de las fechas del 18 de junio (Revisión de Accesibilidad al Mercado de MSCI) y del 23 de junio (Revisión de Clasificación del Mercado), que probablemente desencadenarán una consulta sobre Argentina y MSCI EM.
  • Nuestra previsión base sigue siendo la inclusión a finales de 2027 o principios de 2028, lo que podría desbloquear entradas de US$4.500 millones a la renta variable local; una inclusión anticipada es una posibilidad.
  • La renta variable argentina está fuertemente orientada al petróleo y la energía, sectores que se han beneficiado tanto de la narrativa macroeconómica como de las revisiones de ganancias.
  • Menores riesgos políticos y una mayor diversificación del crecimiento de las ganancias y la inversión en energía serían catalizadores clave para que la renta variable argentina cotice a 10 veces sus ganancias (P/E).
Te puede interesar
6ae27dc130ed6__950x512

Los bonos sufren, pero las acciones son directamente una sangría

FINANZAS02/11/2026
Un cúmulo de factores provocaron un viernes durísimo. Hubo caídas muy fuertes en casi todas partes. Se desplomaron incluso posiciones refugio como el oro, la plata o las criptomonedas. En Wall Street hubo caídas de hasta el 30%. Y en el mundo el refugio fue el dólar, con los bonos de EE.UU. en alza y sus tasas a vencimiento en baja. A nivel local, el dólar estuvo calmo. Los bonos tuvieron alguna baja. Pero lo peor fue la Bolsa porteña, que en la semana cayó la mitad de lo que perdió San Pablo.
 
6ae27dc130ed6__950x512

No esperan un default, pero el temor manda: son días para equilibristas

FINANZAS29/10/2026
Sin que la Fed haya movido su tasa, Kevin Warsh avisó que la inflación sigue siendo alta. El mercado espera subas para fin de año. Wall Street zafó por balances aceptables de Google y Microsoft. Pero Brasil sigue vibrando, con San Pablo en baja y el real débil. Y además de eso, bajan más los granos. Todo eso hizo que los dólares locales no se movieran. Pero tanto los bonos como las acciones fueron al piso de octubre, con el riesgo subiendo otra vez.
6ada90e8874cb__950x512

Todos los mercados temblaron, pero hubo un refugio inesperado

FINANZAS23/10/2026
Otra vez los dos cucos del año (el petróleo y la IA) volvieron a provocar estragos en todos los mercados. Hubo caídas gruesas en algunas empresas tecnológicas, con bajas importantes en oro, plata y criptomonedas. Sorpresivamente, los bonos del Tesoro de EE.UU. volvieron a ser refugio, en tanto que los bonos franceses se hunden. A nivel local, los títulos públicos y privados perdieron valor y el riesgo subió al mayor nivel en un año.
6aceb831aa355__950x512

Dólar hundido frente a una licitación desafiante

FINANZAS15/10/2026
Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.
6ac6cbd712163__950x512

Marea roja por las actas de la Fed: el Merval sufrió mucho, los bonos no tanto

FINANZAS08/10/2026
El mundo bailó hoy al compás de las actas de la Fed. El organismo ve que la inflación sigue siendo un problema y avisó que las tasas seguirán subiendo. Eso fortaleció al dólar y aplastó a acciones, bonos y commodities. En Argentina la pax cambiaria siguió. Los bonos no sufrieron tanto, pero el riesgo subió. Y recesión sí o recesión no, la Bolsa de Buenos Aires fue otra vez la peor de todas.
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS07/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
Lo más visto
6ae27dc130ed6__950x512

Los bonos sufren, pero las acciones son directamente una sangría

FINANZAS02/11/2026
Un cúmulo de factores provocaron un viernes durísimo. Hubo caídas muy fuertes en casi todas partes. Se desplomaron incluso posiciones refugio como el oro, la plata o las criptomonedas. En Wall Street hubo caídas de hasta el 30%. Y en el mundo el refugio fue el dólar, con los bonos de EE.UU. en alza y sus tasas a vencimiento en baja. A nivel local, el dólar estuvo calmo. Los bonos tuvieron alguna baja. Pero lo peor fue la Bolsa porteña, que en la semana cayó la mitad de lo que perdió San Pablo.