“Un cambio estructural genuino”: JP Morgan está bullish con el Súper RIGI

La cuestión analítica central es si el Súper RIGI generará nuevas inversiones genuinas o simplemente trasladará proyectos existentes a un régimen más favorable.
FINANZAS04/06/2026

68bec9a73c97e__950x512

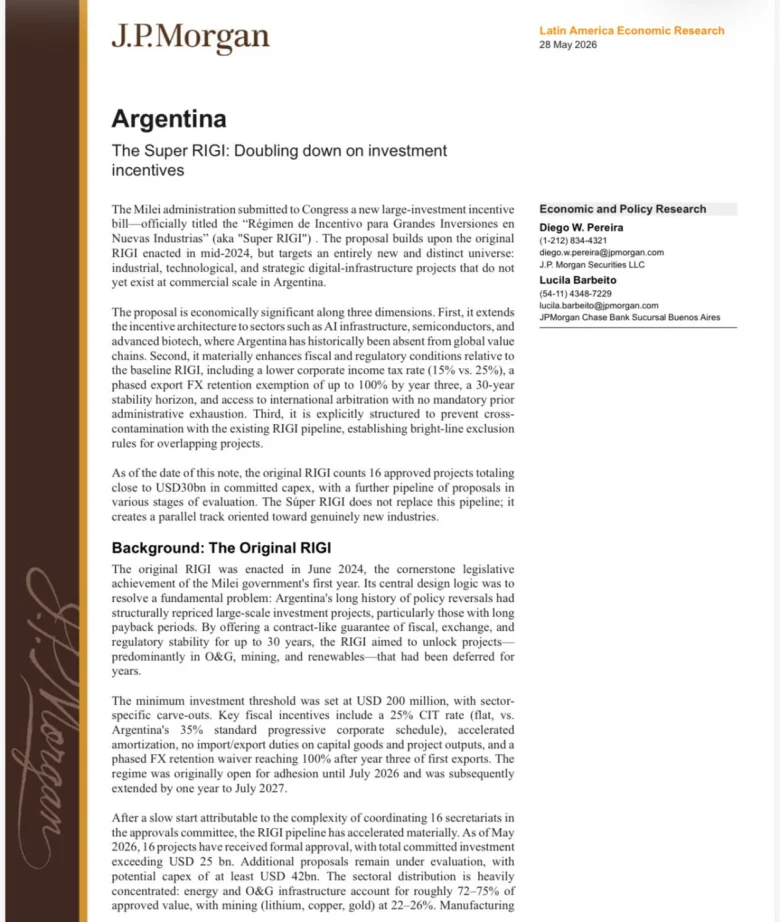
Estados Unidos y del mundo le dedicó un extenso informe a analizar las bondades y desafíos del nuevo régimen que busca impulsar el Gobierno. "Los principales riesgos son políticos, no económicos, ya que el historial legislativo de Argentina en materia de reformas favorables a la inversión es irregular. Sin embargo, de aprobarse, la primera generación de proyectos del Súper RIGI probablemente en infraestructura de datos, hidrógeno verde o productos químicos especializados, representaría un cambio estructural genuino en la composición de las exportaciones argentinas", advierte la entidad.

6a1a056e09030__780x780

El paper de JP Morgan, firmado por los analistas Diego W. Pereira y Lucila Barbeito, considera que el Súper RIGI es un instrumento "de política bien diseñado, estructuralmente superior al RIGI original en términos de incentivos por proyecto". "Sus innovaciones clave —el límite inferior del 15% del Impuesto sobre Sociedades, la compensación ilimitada de pérdidas, la total libertad cambiaria desde su inicio y la protección de la compatibilidad— abordan obstáculos reales para atraer inversión en industrias de vanguardia en el actual entorno global de asignación de capital. La separación explícita de los proyectos del RIGI existente garantiza la integridad del régimen y evita la dilución", aseguran.

Para JP Morgan, el nuevo régimen que buscan aprobar tiene una importancia económica en tres dimensiones. 

  • "Primero, extiende la estructura de incentivos a sectores como la infraestructura de IA, los semiconductores y la biotecnología avanzada, donde Argentina históricamente ha estado ausente de las cadenas de valor globales". 
  • "Segundo, mejora sustancialmente las condiciones fiscales y regulatorias con respecto al RIGI de referencia, incluyendo una tasa de impuesto sobre la renta corporativa más baja (15% frente al 25%), una exención gradual de retención de divisas para exportaciones de hasta el 100% al tercer año, un horizonte de estabilidad de 30 años y acceso a arbitraje internacional sin necesidad de agotar los recursos administrativos previos". 
  • "Tercero, está estructurada explícitamente para evitar la contaminación cruzada con el programa RIGI existente, estableciendo reglas de exclusión claras para proyectos superpuestos".

El RIGI original cuenta con 16 proyectos aprobados que suman cerca de US$ 30.000 millones en gastos de capital comprometidos, con una cartera adicional de propuestas en diversas etapas de evaluación. La entidad estadounidense afirma que el Súper RIGI no reemplaza esta cartera; "crea una vía paralela orientada a industrias genuinamente nuevas".

Para el JP Morgan, la cuestión analítica central es si el Súper RIGI generará nuevas inversiones genuinas o simplemente trasladará proyectos existentes a un régimen más favorable. "El diseño se inclina fuertemente hacia la adicionalidad. Las estrictas normas de exclusión evitan la superposición con el RIGI original y limitan el riesgo de arbitraje regulatorio", dicen. 

Y sostienen que "es probable que los costos fiscales sean menores de lo que sugieren los críticos". Apuntan a que el régimen se dirige a sectores donde Argentina actualmente tiene poca o ninguna base impositiva, lo que implica que el Gobierno no está renunciando a los ingresos existentes, sino que busca generar nuevos. 

"Sin embargo, el camino político sigue siendo más complejo que para el RIGI original, que se aprobó como parte de un paquete legislativo más amplio. Se espera que la oposición se centre en las restricciones fiscales provinciales, las disposiciones de arbitraje y la percepción de favoritismo hacia los inversores extranjeros. Aun así, la aprobación sigue siendo el escenario base", concluye JP Morgan.

Te puede interesar
6ae27dc130ed6__950x512

No esperan un default, pero el temor manda: son días para equilibristas

FINANZAS29/10/2026
Sin que la Fed haya movido su tasa, Kevin Warsh avisó que la inflación sigue siendo alta. El mercado espera subas para fin de año. Wall Street zafó por balances aceptables de Google y Microsoft. Pero Brasil sigue vibrando, con San Pablo en baja y el real débil. Y además de eso, bajan más los granos. Todo eso hizo que los dólares locales no se movieran. Pero tanto los bonos como las acciones fueron al piso de octubre, con el riesgo subiendo otra vez.
6ada90e8874cb__950x512

Todos los mercados temblaron, pero hubo un refugio inesperado

FINANZAS23/10/2026
Otra vez los dos cucos del año (el petróleo y la IA) volvieron a provocar estragos en todos los mercados. Hubo caídas gruesas en algunas empresas tecnológicas, con bajas importantes en oro, plata y criptomonedas. Sorpresivamente, los bonos del Tesoro de EE.UU. volvieron a ser refugio, en tanto que los bonos franceses se hunden. A nivel local, los títulos públicos y privados perdieron valor y el riesgo subió al mayor nivel en un año.
6aceb831aa355__950x512

Dólar hundido frente a una licitación desafiante

FINANZAS15/10/2026
Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.
6ac6cbd712163__950x512

Marea roja por las actas de la Fed: el Merval sufrió mucho, los bonos no tanto

FINANZAS08/10/2026
El mundo bailó hoy al compás de las actas de la Fed. El organismo ve que la inflación sigue siendo un problema y avisó que las tasas seguirán subiendo. Eso fortaleció al dólar y aplastó a acciones, bonos y commodities. En Argentina la pax cambiaria siguió. Los bonos no sufrieron tanto, pero el riesgo subió. Y recesión sí o recesión no, la Bolsa de Buenos Aires fue otra vez la peor de todas.
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS07/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS06/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
6a55701d341a2__950x512

La tormenta externa persiste, pero el mercado local estuvo más tranquilo

FINANZAS30/09/2026
Después de semanas con pérdidas durísimas, los tenedores de bonos encontraron un respiro. Se sigue calculando una entrada insólita de dólares por exportaciones. Eso garantizaría por completo el pago de la deuda, y con eso los bonos subieron, el riesgo país bajó y los dólares locales también cedieron. En el mundo todo sigue complicado por tasas más altas, que seguirán creciendo. Eso afectó a Wall Street y sigue arrastrando a la Bolsa local.
Lo más visto