Banco Ciudad lanza créditos hipotecarios para inmuebles desde el pozo

El 2024 fue el año de relanzamiento de los créditos hipotecarios. Las escrituras de compraventa de inmuebles evidencian un alza en las operaciones realizadas con préstamo. Si bien hasta ahora los créditos aplicaban solamente para la compra de inmuebles usados, un banco decidió ir más allá.
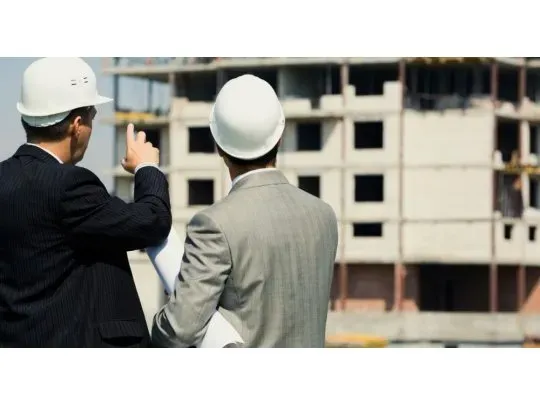
El Banco Ciudad lanzó una nueva línea de créditos hipotecarios para la adquisición de viviendas que están en pozo o en etapas iniciales de la construcción y que formen parte de proyectos inmobiliarios de propiedad horizontal en la Ciudad de Buenos Aires.
Con estos nuevos créditos, se amplía el acceso a la vivienda al incorporar la oferta hipotecaria al mercado de inmuebles en construcción, ya que hasta ahora solo podían solicitarse para la compra de inmuebles usados.
“Desde la Ciudad queremos hacerle la vida más fácil a quienes trabajan todos los días para salir adelante y progresar. Estos créditos son un reconocimiento a ese esfuerzo, y al mismo tiempo impulsan la construcción en la Ciudad, lo que también significa más trabajo y más oportunidades de crecimiento para los vecinos”, dijo el Jefe de Gobierno,Jorge Macri.
A su vez, el presidente del Banco Ciudad, Guillermo Laje, destacó que "el crédito hipotecario es parte del ADN del Banco Ciudad, y hoy nos enorgullece sumar a nuestra amplia oferta para la vivienda esta novedosa línea crediticia, pionera en el sistema financiero, que permitirá a las familias adquirir unidades desde el pozo en la Ciudad de Buenos Aires, y al sector desarrollador impulsar la construcción, una gran promotora de la actividad económica y el empleo.”
Impulso para los proyectos inmobiliarios
Entre las ventajas de esta nueva modalidad se destacan la posibilidad de adquirir unidades al inicio de la obra, y obtener una propiedad a estrenar financiada en cuotas a largo plazo; a su vez estos préstamos darán mayor impulso a los proyectos inmobiliarios en la Ciudad, al ampliar la demanda y flexibilizar el financiamiento de la inversión para los desarrolladores.
Con esta nueva propuesta crediticia, el Banco Ciudad utilizará las hipotecas divisibles para propiedades destinadas a proyectos inmobiliarios. La figura normativa de "hipoteca de bien futuro", que está en etapa de reglamentación, permitirá generar la hipoteca en la etapa inicial del préstamo del Banco Ciudad para financiar desarrollos desde el pozo o en construcción.
Características del crédito hipotecario
Los nuevos créditos hipotecarios del Banco Ciudad están destinados a la compra de vivienda única y de ocupación permanente, de unidades de propiedad horizontal desde el pozo que integren proyectos inmobiliarios iniciados, radicados en la Ciudad de Buenos Aires, analizados y aprobados por el Banco Ciudad, apuntando inicialmente a desarrollos de pequeña a mediana escala, con mayoría de unidades de hasta 70 m2 cubiertos.
El financiamiento, a un plazo máximo de 20 años – luego de finalizada la obra -, alcanza hasta el 75% del valor de venta del inmueble y hasta un monto de $350 millones. La unidad de cuenta de los préstamos es la UVA más una tasa de interés fija, y para los desarrollos en el área céntrica y polígonos ubicados en el sur de CABA habrá una tasa de interés preferencial.
Durante el período de obra, el Banco Ciudad dispone un crédito de hasta el 30% del valor de la unidad – una vez que el comprador integró el 25% del precio -, en desembolsos parciales según los avances de obra, por el cual el cliente abona sólo los intereses mensualmente, hasta la escrituración. Llegado ese momento el Banco desembolsa el saldo restante mediante un crédito hipotecario y se comienza a abonar el capital.
Al igual que en todas sus líneas hipotecarias, el Banco Ciudad permite a los solicitantes (hasta dos personas que deben ser mayores de 18 años) sumar ingresos de garantes, pudiéndose constituir hasta un máximo de seis integrantes, entre titulares y garantes, para la obtención del préstamo. Tanto los titulares del crédito como los garantes podrán comprometer hasta un máximo del 22% de sus ingresos netos para integrar la cuota. En caso de tener ingresos en relación de dependencia deberán acreditarlos en Banco Ciudad; también pueden acceder los autónomos, responsables inscriptos y monotributistas. La edad máxima que puede tener el titular del préstamo a la fecha de finalización del crédito es de 70 años, y en el caso del garante es de 80 años.


Mora récord: cuáles son las 5 medidas que prepara Milei para reactivar los créditos y qué pasará con el rescate a los deudores
ECONOMIA15/10/2026
ARCA cambia las reglas para las empleadas domésticas: qué deberán hacer los empleadores
ECONOMIA14/10/2026
Cambian los subsidios al gas: millones de usuarios pierden el descuento y hay nuevos requisitos
ECONOMIA13/10/2026
Los nuevos dueños de AySA: un fondo creado hace pocas semanas y empresarios con negocios millonarios
ECONOMIA09/10/2026
Supermercados: un mismo producto puede costar hasta 9,2% más y un informe revela dónde conviene comprar
ECONOMIA08/10/2026
Nuevos sueldos para Camioneros: cuánto cobra un chofer en octubre y el millonario bono que llegará en 2027
ECONOMIA07/10/2026
El Gobierno prepara una reforma clave para inversiones y empresas: qué cambiará en el mercado de capitales
ECONOMIA06/10/2026


"IVA al dólar": un reconocido economista propone cobrar un impuesto por comprar divisas para ahorro y viajes al exterior
ECONOMIA30/09/2026
El Gobierno cerró un acuerdo millonario por 35 aeropuertos: qué consiguió a cambio de extender la concesión
ECONOMIA29/09/2026
Los nuevos dueños de AySA: un fondo creado hace pocas semanas y empresarios con negocios millonarios
ECONOMIA09/10/2026
Cambian los subsidios al gas: millones de usuarios pierden el descuento y hay nuevos requisitos
ECONOMIA13/10/2026

El Vaticano confirmó que operarán al papa León XIV: qué le encontraron y cómo está de salud
INTERNACIONALES13/10/2026


El agro sostiene la actividad, pero hay una fuerte heterogeneidad: mientras los granos crecen, buena parte de las economías regionales producen menos
ECONOMIA16/10/2026