El dólar define el rumbo de los mercados hacia el cierre de 2026

Wall Street en máximos, bonos del Tesoro con rendimientos superiores al 5% y un nuevo shock petrolero. Para Frank Walbaum, analista de NAGA, la evolución del dólar será clave para las acciones, el oro y las criptomonedas en el último trimestre del año.
FINANZAS26/10/2026

6adb79f79e2ea__950x512

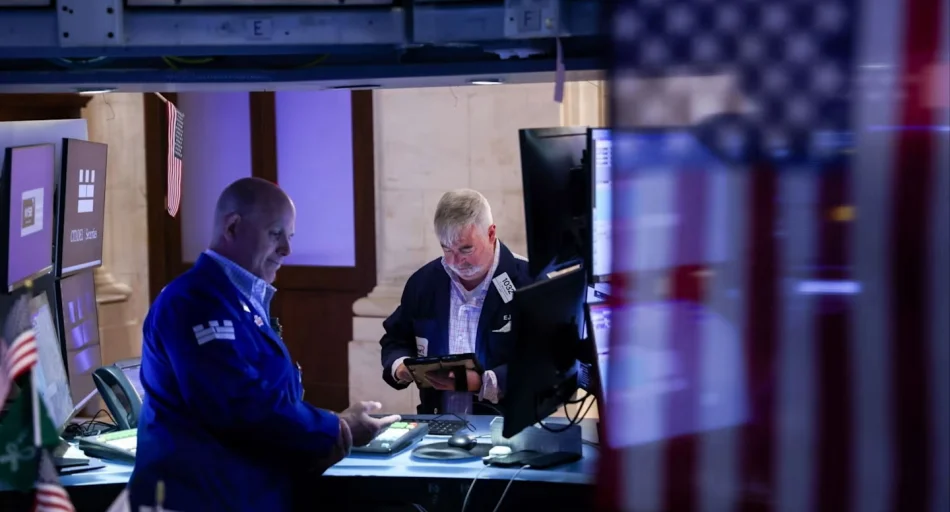
Los mercados llegan al cuarto trimestre de 2026 con señales que no terminan de encajar. Los principales índices de Wall Street están en máximos históricos, pero la Reserva Federal (Fed) acaba de subir las tasas por primera vez desde 2023. El rendimiento del bono del Tesoro estadounidense a diez años supera el 5% y el Brent ronda los US$ 100 por barril. Detrás de esa aparente fortaleza, cada vez menos acciones sostienen las subas, los inversores en bonos exigen mayores rendimientos y el dólar volvió a fortalecerse desde principios de septiembre.

La pregunta para los próximos meses es si las subas podrán extenderse a más empresas y seguir respaldadas por los fundamentos económicos. Frank Walbaum, analista de mercados de NAGA, identifica una variable central para responderla: el dólar estadounidense.

Walbaum, que fue gestor de fondos en un family office y se especializó en divisas, desarrolla esa visión en el informe de perspectivas para el cuarto trimestre de 2026 de NAGA, la plataforma de inversión que cotiza en Frankfurt. Según su análisis, la dirección que tome el dólar condicionará tanto a los principales pares de monedas como al oro, las acciones y las criptomonedas.

Una suba sostenida por cada vez menos acciones

Los números de los grandes índices dejaron un balance favorable en el tercer trimestre: el S&P 500 ganó 2,6% y el Nasdaq 100 avanzó 0,6%. Sin embargo, el Russell 2000 cayó 7% y el Dow Jones perdió 2,1%. A comienzos de octubre, apenas el 46% de las empresas del S&P 500 cotizaba por encima de su media móvil de 200 días, frente a cerca del 70% a fines de julio.

Esa divergencia muestra hasta qué punto las ganancias dependen de un grupo reducido de compañías de gran capitalización, en su mayoría vinculadas con la inteligencia artificial. La suba de un índice, por sí sola, no garantiza la solidez del conjunto del mercado. Fuera de las bolsas, el petróleo y las criptomonedas tuvieron un trimestre destacado: el Brent trepó 33,3% con el recrudecimiento de la crisis en el estrecho de Ormuz y Bitcoin rebotó 42,7%.

La Fed y el desafío de los rendimientos de los bonos

La política monetaria atraviesa todas estas dinámicas. El 16 de septiembre, la Fed elevó su rango de tasas al 3,75%-4%, después de que la inflación medida por el índice de precios del gasto en consumo personal (PCE) se ubicara en 3,4% anual en agosto. La mediana de las proyecciones de sus funcionarios apunta a otra suba de 25 puntos básicos antes de fin de año. Al mismo tiempo, en septiembre se crearon apenas 29.000 empleos y la desocupación subió al 4,2%.

Con una inflación que se resiste a bajar y un mercado laboral que pierde fuerza, cada dato puede modificar las expectativas. "Espero que la Fed mantenga las tasas en octubre y vuelva a subirlas en diciembre", señala Walbaum. "Las proyecciones de septiembre apuntan a una suba más este año, mientras que los precios de mercado reflejan una clara expectativa de una pausa en octubre y un ajuste en diciembre". Nuevos datos de empleo más débiles, aclara, podrían cambiar ese recorrido rápidamente.

Los bonos ya reflejan esa tensión. El rendimiento del Treasury a diez años subió 85 puntos básicos durante el tercer trimestre, hasta el 5,29%, su mayor incremento trimestral desde 2009. En Alemania, el Bund a diez años tocó el 3,65% el 1 de octubre, también un máximo desde 2009. Los rendimientos más altos elevan la tasa de descuento utilizada para valuar las acciones, aumentan el costo de oportunidad de mantener oro y favorecen al dólar. Una de las incógnitas del trimestre es si el 5% funcionará como un techo ante la desaceleración económica o como un piso para nuevas subas de los rendimientos.

El dólar mantiene la tendencia alcista pero podría corregir

El índice del dólar cerró el tercer trimestre casi sin cambios, aunque esa estabilidad oculta un movimiento importante: pasó de 98,79 puntos el 8 de septiembre a un máximo intradiario de 102,54 el 5 de octubre. Fue una suba de casi 4% en menos de un mes. Walbaum considera que la tendencia de largo plazo sigue siendo alcista y que una ruptura sostenida por encima de 102,50 confirmaría un nuevo tramo de avance. Aun así, advierte que el movimiento ya fue muy pronunciado y no descarta una corrección transitoria.

El impacto se extiende al resto de las monedas. A comienzos de octubre, el EUR/USD cayó a su menor nivel desde mayo de 2025. "El 1,1150 es el nivel decisivo: por debajo, la corrección podría transformarse en una caída más profunda", sostiene el analista. El USD/JPY, en tanto, opera por debajo del máximo de julio de 163,99, que motivó una intervención de Japón acompañada por Estados Unidos, la primera acción conjunta desde 1998. El nivel de 160 sigue siendo la referencia principal. En el Reino Unido, el presupuesto que se presentará el 28 de octubre será determinante para saber si la libra logra sostenerse sobre sus mínimos de 2026.

El oro y el petróleo ante una menor prima geopolítica

El oro marcó un cierre récord cercano a los US$ 5.600 en enero y, a comienzos de octubre, cotizaba alrededor de 26% por debajo. La zona de US$ 4.000 es ahora el soporte clave para su tendencia alcista de largo plazo. Los bancos recortaron sus pronósticos desde mediados de año, aunque sus estimaciones todavía se ubican entre US$ 4.450 y US$ 4.800. Su papel como refugio tampoco impide caídas iniciales en una venta generalizada: cuando necesitan reducir posiciones, los inversores suelen desprenderse de activos de distintas clases, incluido el oro, antes de que reaparezca la demanda de protección.

En el petróleo, el conflicto entre Estados Unidos, Israel e Irán volvió a interrumpir en distintas ocasiones el tránsito por el estrecho de Ormuz y llevó al Brent a un pico cercano a los US$ 126 meses atrás. Sin embargo, la reacción del mercado perdió intensidad. "Los mercados se acostumbran a las guerras", afirma Walbaum. "La segunda ola del conflicto con Irán impulsó el petróleo, pero la reacción fue claramente menor que la primera, una señal de que la prima geopolítica se está reduciendo". Los pronósticos para el Brent van de US$ 85 a US$ 105. El invierno europeo suma otra fuente de volatilidad: al 4 de octubre, las reservas de gas de la Unión Europea estaban al 72,7% de su capacidad, frente a un promedio de alrededor del 87% en los últimos cinco años.

La estacionalidad favorable no alcanza para las acciones

La historia suele jugar a favor de las acciones en el último trimestre. Desde 1950, el S&P 500 ganó un promedio de 4,2% entre octubre y diciembre, con resultados aún mejores en los años de elecciones legislativas de mitad de mandato en Estados Unidos. Los objetivos de veinte grandes sociedades de bolsa para el cierre del año tienen una mediana cercana a los 8.000 puntos, mientras que las estimaciones de crecimiento de las ganancias empresarias para 2026 oscilan entre el 24% y el 32%.

Pero esa estacionalidad convive con rendimientos de los bonos en torno al 5%, un shock energético y un avance bursátil concentrado en pocas empresas. La prueba llegará con los balances de las grandes tecnológicas del 28 y 29 de octubre y los resultados de Nvidia del 17 y 18 de noviembre. "Miro más allá del nivel del índice. Si las acciones que pagan dividendos siguen debilitándose y empieza a enfriarse la demanda vinculada con la inteligencia artificial, la suba queda cada vez más expuesta a una corrección de mayor magnitud", explica Walbaum, que ubica el nivel clave del S&P 500 en 7.600 puntos. Europa parece todavía más vulnerable: el DAX avanzó apenas 2,8% en los primeros nueve meses del año y está más expuesto a un aumento de los costos de la energía si el invierno resulta frío.

Las criptomonedas ponen a prueba el escenario del dólar

Las criptomonedas fueron la clase de activo de mejor desempeño del tercer trimestre. La suba de 42,7% de Bitcoin fue la mayor en más de dos años; Ether ganó 71,3%, y los ETF de Bitcoin al contado captaron entradas netas por US$ 6.300 millones. Pese al rebote, ambas monedas todavía acumulan pérdidas en el año después de un primer semestre débil.

Tras ese avance, la mayoría de los principales tokens muestra señales de sobrecompra. Walbaum prefiere esperar antes que sumarse a la suba a cualquier precio. "Prefiero una corrección antes que entrar en un mercado sobrecomprado. Puntos de entrada más favorables podrían darle más recorrido al próximo tramo alcista", plantea. Para Bitcoin, ubica en US$ 81.000 el nivel de referencia de la tendencia alcista. Como las criptomonedas están estrechamente ligadas al apetito por el riesgo, su comportamiento puede ser una de las señales más claras del escenario que termine imponiéndose.

Tres escenarios para el cierre del año

En lugar de trabajar con un único pronóstico, Walbaum plantea tres escenarios para el cuarto trimestre, todos articulados en torno al dólar. El de mayor probabilidad es una salida de los activos de riesgo.

Aversión al riesgo con una probabilidad del 50%. Una suba concentrada en cada vez menos acciones y la pérdida de impulso de las expectativas sobre la inteligencia artificial desencadenan una corrección más amplia. Las bolsas caen, el oro puede debilitarse inicialmente antes de recuperar demanda como refugio y el dólar se fortalece.

Continuidad de la fortaleza del dólar con una probabilidad del 25%. Una ruptura del índice por encima de 102,50 confirma el impulso de la moneda estadounidense. El oro, la plata y los activos de riesgo quedan bajo presión, y el USD/JPY podría superar el nivel de 160.

Corrección del dólar con una probabilidad del 25%. Datos económicos más débiles en Estados Unidos y una Fed más inclinada a flexibilizar su política debilitan al dólar y favorecen al oro, las acciones y las criptomonedas.

La inflación estadounidense, las decisiones de la Fed del 28 de octubre y del 9 de diciembre, y los informes de empleo del 6 de noviembre y del 4 de diciembre ayudarán a identificar qué escenario toma forma. La reunión de diciembre, que incluirá nuevas proyecciones, probablemente sea el evento más importante del trimestre.

Para los inversores, el desafío pasa por detectar a tiempo cuál de esos escenarios empieza a materializarse, más que por acertar el próximo movimiento del mercado. En el cierre de 2026, el dólar será la primera variable a seguir.

Te puede interesar
6ada90e8874cb__950x512

Todos los mercados temblaron, pero hubo un refugio inesperado

FINANZAS23/10/2026
Otra vez los dos cucos del año (el petróleo y la IA) volvieron a provocar estragos en todos los mercados. Hubo caídas gruesas en algunas empresas tecnológicas, con bajas importantes en oro, plata y criptomonedas. Sorpresivamente, los bonos del Tesoro de EE.UU. volvieron a ser refugio, en tanto que los bonos franceses se hunden. A nivel local, los títulos públicos y privados perdieron valor y el riesgo subió al mayor nivel en un año.
6aceb831aa355__950x512

Dólar hundido frente a una licitación desafiante

FINANZAS15/10/2026
Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.
6ac6cbd712163__950x512

Marea roja por las actas de la Fed: el Merval sufrió mucho, los bonos no tanto

FINANZAS08/10/2026
El mundo bailó hoy al compás de las actas de la Fed. El organismo ve que la inflación sigue siendo un problema y avisó que las tasas seguirán subiendo. Eso fortaleció al dólar y aplastó a acciones, bonos y commodities. En Argentina la pax cambiaria siguió. Los bonos no sufrieron tanto, pero el riesgo subió. Y recesión sí o recesión no, la Bolsa de Buenos Aires fue otra vez la peor de todas.
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS07/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS06/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
6a55701d341a2__950x512

La tormenta externa persiste, pero el mercado local estuvo más tranquilo

FINANZAS30/09/2026
Después de semanas con pérdidas durísimas, los tenedores de bonos encontraron un respiro. Se sigue calculando una entrada insólita de dólares por exportaciones. Eso garantizaría por completo el pago de la deuda, y con eso los bonos subieron, el riesgo país bajó y los dólares locales también cedieron. En el mundo todo sigue complicado por tasas más altas, que seguirán creciendo. Eso afectó a Wall Street y sigue arrastrando a la Bolsa local.
6aa9c9abb4526__950x512

"Se quebró el stop loss, nos pasamos dos pueblos"

FINANZAS29/09/2026
El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.
6aa9c9abb4526__950x512

"Se quebró el stop loss, nos pasamos dos pueblos"

FINANZAS28/09/2026
El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.
6a8deba1bf380__950x512

La macro, un violín; los títulos argentinos, un contrabajo

FINANZAS23/09/2026
Se conoció hoy que agosto terminó nuevamente con superávits gemelos. Hubo buen resultado fiscal (primario y financiero). Y se cumplió con el 33° mes consecutivo con alto superávit comercial. Esto, que mantiene al dólar muy tranquilo, debería impulsar a los títulos argentinos. Pero las incertidumbre hacen que tanto acciones como bonos siguen flojos y que el riesgo país sea el mayor del último mes.
Lo más visto
6ada13eeee6b7__950x512

Sin combustible, el motor se apaga

ECONOMIA22/10/2026
La actividad cayó por segundo mes consecutivo y la tendencia lleva cinco meses en cero. El país acumula dólares como nunca, pero la economía que produce, vende y emplea se quedó sin crédito.