YPF, una joya para comprar y mantener

Algunos de los más importantes inversores internacionales están comprando importantes cantidades de acciones ahora, bajo la premisa de que, mantenerlas en cartera durante varios años, podría ser una sabia decisión, llamada a proporcionar una elevada rentabilidad.
FINANZAS05/06/2026

6a222a3700815__950x512

La empresa YPF acaba de presentar su último balance trimestral al 31/03/2026, en el que obtuvo un EBITDA ajustado de U$S 1.594 millones.

El resultado neto suele estar influido por distorsiones contables y no reflejar la realidad operativa neta de la empresa en análisis.

Es por este motivo que suele utilizarse preferentemente el EBITDA ajustado, para mostrar, de una manera más realista, el flujo neto de ingresos correspondiente a los accionistas.

El EBITDA es una métrica que busca medir la capacidad de generación de caja del negocio operativo, sin tener en cuenta cuestiones financieras, contables o impositivas.

El EBITDA ajustado detrae, además, resultados extraordinarios, no recurrentes o transitorios.

Anualizando el número trimestral, podemos estimar un “valor justo” para la compañía, utilizando el ratio más habitual entre los analistas más avezados del mercado petrolero.

Se trata del EV/EBITDA, que es un múltiplo financiero que compara el valor total de una empresa (incluida su deuda) con su rentabilidad operativa, siendo una herramienta clave para evaluar si una compañía está cara o barata en relación con otras de su sector.

Si, en línea con el resultado trimestral, la empresa YPF obtuviera recurrentemente un EBITDA anual de US$ 6.000 millones, su valor estimado oscilaría, bajo diferentes escenarios, entre US$ 45 y US$ 80 por acción.

Este análisis tiene en cuenta que, empresas petroleras integradas como YPF, suelen tener múltiplos EV/EBITDA entre 4,5x y 7x, dependiendo de factores tales como riesgo país, precio internacional del petróleo, nivel de deuda, crecimiento esperado, calidad de reservas y exposición política, entre otros.

Bajo un escenario conservador, la empresa debería cotizar con un múltiplo de 4,5x, esto es, unos U$S 18.000 millones.

Curiosamente (o no tanto), este número se asemeja a la realidad actual, en la cual, el precio unitario del papel se encuentra en los alrededores de 55 dólares.

El EV (Enterprise Value) se obtiene mediante el producto del precio por acción y el capital emitido y luego se suma la deuda financiera neta.

  • EV = 42,50 X 400 M + 10.000 M = U$S 27.000 M

Mediante el procedimiento inverso, utilizamos diferentes medidas de EV/EBITDA, y obtenemos así precios objetivos para el caso de que este múltiplo evolucione hacia cada uno de los valores indicados.

Con múltiplos de 4,5x 6x y 7x, un EBITDA de U$S 6.000 millones y una deuda neta de U$S 10.000, tenemos:

  • 4,5 x 6.000 M – 10.000 M = 17.000 M/400 M = 42,50 ESCENARIO CONSERVADOR
  • 6 x 6.000 M – 10.000 M = 26.000 M / 400 M = 65   ESCENARIO BASE
  • 7 x 6.000 M – 10.000 M = 32.000 M / 400 M = 80   ESCENARIO OPTIMISTA

Que el precio actual sea similar al estimado bajo el escenario menos propicio, nos muestra que el mercado todavía aplica un descuento importante por:

  • Riesgo político argentino
  • Litigio por la expropiación
  • Control estatal
  • Controles cambiarios históricos
  • Incertidumbre macro

Pero si Argentina se consolidara y alcanzara mejores valores macro, tales como:

  • Inflación más baja
  • Mayor apertura financiera
  • Menor riesgo país
  • Estabilidad regulatoria
  • Crecimiento exportador de Vaca Muerta

6a222a6e6daa5__780x780

Entonces YPF podría empezar a cotizar con múltiplos más parecidos a los de otras petroleras latinoamericanas o productoras de petróleo no convencional norteamericanas o europeas. 

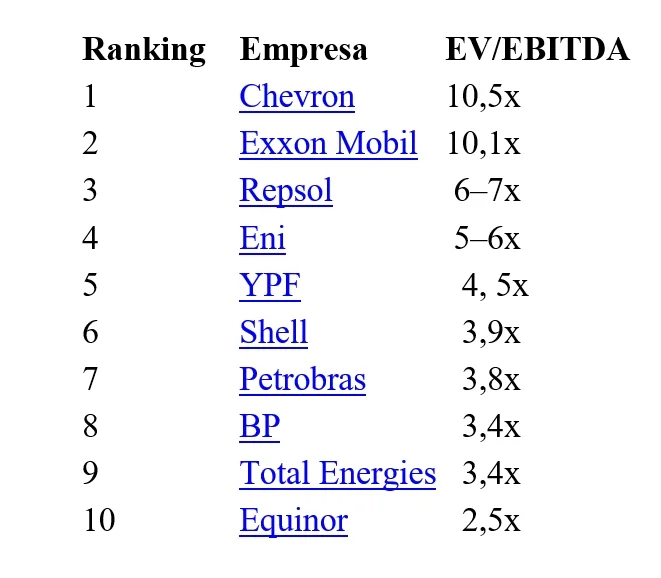
Los  múltiplos EV/EBITDA actuales de algunas de las empresas petroleras integradas más conocidas, son los siguientes:

6a2251cf829f8__780x780

  • Las petroleras estadounidenses como Exxon y Chevron cotizan con una prima enorme frente a las europeas y latinoamericanas.
  • El mercado premia: 
    • Estabilidad jurídica
    • Recompra de acciones
    • Calidad del management
    • Menor intervención estatal
  • Las europeas sufren descuento por: 
    • Impuestos extraordinarios
    • Presión regulatoria
    • Menor crecimiento esperado
  • Petrobras e YPF cargan además con descuento político y riesgo país. 

Lo llamativo es que YPF hoy ya no cotiza tan “barata” respecto de Petrobras o Shell. 

De hecho:

  • Petrobras  3,8x, 
  • Shell  3,9x, 
  • YPF  4,5x. 

Eso reflejaría que el mercado:

  • Le asigna valor muy importante a Vaca Muerta 
  • Espera fuerte crecimiento de producción/exportaciones
  • Y descuenta una mejora macro argentina bajo Milei

Si Argentina lograra normalización financiera plena y reducción fuerte del riesgo país, YPF podría aspirar eventualmente a múltiplos más cercanos a:

  • Eni/Repsol: 6–7x, 
  • o incluso majors americanas: 8–10x. 

Con EBITDA de US$ 6.000 millones:

  • A 5x → EV US$ 30.000 millones         U$S 50 por acción 
  • A 7x → EV US$ 42.000 millones     U$S 80 por acción
  • A 10x → EV US$ 60.000 millones   U$S 125 por acción

Otro punto clave a considerar es que el EBITDA actual, seguramente no refleja el que la compañía, potencialmente, puede obtener en los próximos años.

No existe todavía un consenso serio y detallado de mercado con proyecciones públicas de EBITDA de YPF a diez años, como sí ocurre con Exxon o Chevron. La mayoría de los analistas trabaja con horizontes de 2–5 años debido al riesgo argentino y la volatilidad del petróleo.

Pero sí puede reconstruirse un rango razonable usando:

  • Guidance oficial de YPF
  • Informes de bancos
  • Proyecciones de producción de Vaca Muerta 
  • Expansión exportadora, 
  • Proyectos LNG, 
  • Y comparables shale internacionales

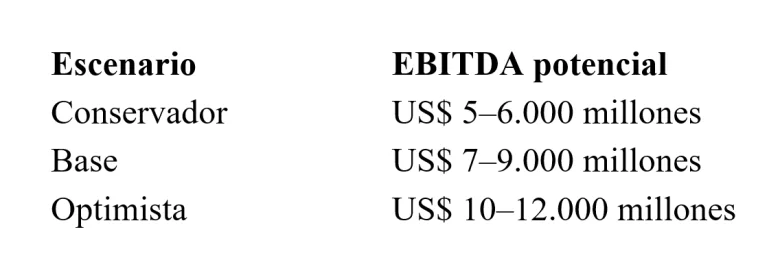
Los analistas optimistas de energía argentina (BTG, Adcap, Goldman) suelen trabajar implícitamente con tres escenarios:

6a225210234e0__780x780

La lógica detrás de las estimaciones más optimistas contempla que YPF está migrando aceleradamente hacia Vaca Muerta y la compañía habla de:

  • Duplicar producción respecto de 2023
  • Exportar crecientemente vía VMOS
  • Y concentrarse casi exclusivamente en shale

Si Argentina alcanza:

  • 1 millón bpd nacional
  • Infraestructura exportadora plena
  • Acceso a mercados globales

YPF podría capturar una porción enorme del crecimiento exportador.

Por último, mediante el Proyecto Argentina LNG junto a Golar, Eni y otros socios locales, YPF estima exportaciones energéticas argentinas de US$ 50.000 millones anuales hacia 2031. 

Si el LNG efectivamente despega:

  • YPF dejaría de ser solamente una petrolera argentina, 
  • Y pasaría a parecerse parcialmente a una exportadora global de gas. 

Ahí el EBITDA podría entrar en el rango de entre USD 10–15 mil millones, especialmente con Brent alto y gas internacional firme.

Este último caso, extremadamente alcista para YPF, podría esquematizarse de la siguiente manera:

  8 x 10.000 M – 10.000 M  =   70 MM/400 M = 175   ESCENARIO CONSERVADOR

10 x 12.000 M – 10.000 M = 110 MM/400 M = 275   ESCENARIO BASE

10 x 15.000 M – 10.000 M = 140 MM/400 M = 375   ESCENARIO OPTIMISTA

 Los supuestos implícitos exigen una drástica disminución del Riesgo País, a niveles similares a estados vecinos, una recalificación alcista de EMBI+, baja inflación, crecimiento económico acelerado y un entorno macro amigable, con menor presión impositiva y regulatoria.   

Es un escenario exigente, pero posible, aunque todavía lejano y altamente dependiente de política, infraestructura y precios internacionales.

Sin embargo, algunos de los más importantes inversores internacionales están comprando importantes cantidades de acciones ahora, bajo la premisa de que, mantenerlas en cartera durante varios años, podría ser una sabia decisión, llamada a proporcionar una elevada rentabilidad.

Te puede interesar
6aceb831aa355__950x512

Dólar hundido frente a una licitación desafiante

FINANZAS15/10/2026
Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.
6ac6cbd712163__950x512

Marea roja por las actas de la Fed: el Merval sufrió mucho, los bonos no tanto

FINANZAS08/10/2026
El mundo bailó hoy al compás de las actas de la Fed. El organismo ve que la inflación sigue siendo un problema y avisó que las tasas seguirán subiendo. Eso fortaleció al dólar y aplastó a acciones, bonos y commodities. En Argentina la pax cambiaria siguió. Los bonos no sufrieron tanto, pero el riesgo subió. Y recesión sí o recesión no, la Bolsa de Buenos Aires fue otra vez la peor de todas.
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS07/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS06/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
6a55701d341a2__950x512

La tormenta externa persiste, pero el mercado local estuvo más tranquilo

FINANZAS30/09/2026
Después de semanas con pérdidas durísimas, los tenedores de bonos encontraron un respiro. Se sigue calculando una entrada insólita de dólares por exportaciones. Eso garantizaría por completo el pago de la deuda, y con eso los bonos subieron, el riesgo país bajó y los dólares locales también cedieron. En el mundo todo sigue complicado por tasas más altas, que seguirán creciendo. Eso afectó a Wall Street y sigue arrastrando a la Bolsa local.
6aa9c9abb4526__950x512

"Se quebró el stop loss, nos pasamos dos pueblos"

FINANZAS29/09/2026
El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.
6aa9c9abb4526__950x512

"Se quebró el stop loss, nos pasamos dos pueblos"

FINANZAS28/09/2026
El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.
6a8deba1bf380__950x512

La macro, un violín; los títulos argentinos, un contrabajo

FINANZAS23/09/2026
Se conoció hoy que agosto terminó nuevamente con superávits gemelos. Hubo buen resultado fiscal (primario y financiero). Y se cumplió con el 33° mes consecutivo con alto superávit comercial. Esto, que mantiene al dólar muy tranquilo, debería impulsar a los títulos argentinos. Pero las incertidumbre hacen que tanto acciones como bonos siguen flojos y que el riesgo país sea el mayor del último mes.
6a863874390ec__950x512

Hay pesos y dólares de sobra, lo que falta es otra cosa

FINANZAS22/09/2026
La suba de tasa de la Fed no tuvo finalmente gran impacto en las Bolsas, pero si en los commodities. A nivel local todo estuvo muy tranquilo, con dólares quietos, mínima suba del riesgo país y acciones y ADR argentinas en NY para arriba. Hubo datos positivos y negativos. Con los bancos repletos de depósitos, todo se mueve muy poco. Lo que falta no es el combustible, sino reacción y credibilidad.
6a90c59050471__950x512

La Fed subió su tasa y eso fue una estocada para todas las Bolsas

FINANZAS17/09/2026
Tal como se esperaba, la Fed elevó de 3,5 a 3,75% anual su tasa base, y el titular del organismo Kevin Warsh anticipó que habrá más. Esto va completamente a contramano de los deseos de Trump, a siete semanas de la elección de medio término. Ni bien se tomó la decisión, las Bolsas y los bonos de todas partes empezaron a perder precio. El mercado bursátil argentino no se salvó, pero los bonos domésticos estuvieron sostenidos, con riesgo en baja
6aa87c167f0ee__950x512

Todo vibra al compás del petróleo y de la Inteligencia Artificial

FINANZAS15/09/2026
Con notable volatilidad, el petróleo y la IA volvieron a marcar el ritmo de todos los negocios financieros. Hubo complicaciones en el mar Rojo y en un gasoducto de Arabia Saudita, y el barril de Brent llegó a rozar los US$ 110. Eso provocó un nuevo aumento en las tasas largas de los mercados grandes. Bessent intenta bajarlas, en vano. Mañana y pasado se reúne la Fed y subiría su tasa base. Todas las bolsas bajaron, incluso la de Buenos Aires. El impacto local es menor al de otros mercados.
Lo más visto
6aceb831aa355__950x512

Dólar hundido frente a una licitación desafiante

FINANZAS15/10/2026
Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.
6ad00dac9ec80__950x512

El Gobierno compra dólares y logra financiarse, en medio de un mundo alborotado

POLITICA16/10/2026
El mercado local tuvo un "aprobado" en los dos temas más mirados hoy: el BCRA compró una buena cantidad de dólares y la licitación de deuda en pesos fue exitosa. Pero este movimiento se da con alta inflación en EE.UU. y tasas internacionales más altas, que castigan a casi todo. Bajaron los metales preciosos y las criptomonedas. Y todas las Bolsas se vieron afectadas. Todo esto en medio de la discusión entre el relato y las expectativas.