Reforma a prueba de "castas", una economía estancada y el dólar como placebo

Es muy probable que la Argentina se vuelva a encarecer (y mucho) en dólares en los próximos meses cuando salga a la cancha la liquidación de soja y maíz.
FINANZAS18/02/2026
698ccf366c53b__950x512

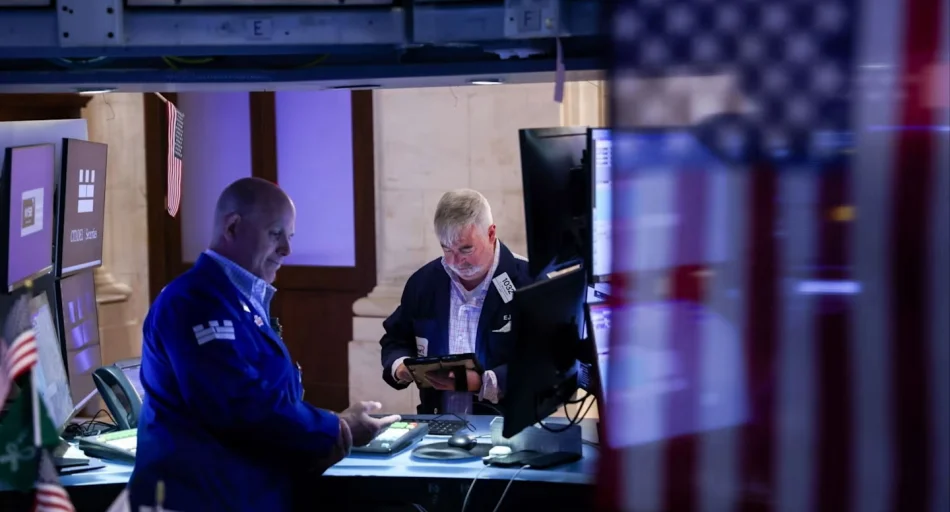
El Gobierno logró avanzar con la reforma laboral, cuya media sanción dejó satisfechos al oficialismo (porque consiguió "algo"), a los gobernadores (porque no le tocaron Ganancias) y a los sindicatos (porque se mantiene la cuota sindical obligatoria) y hasta las cámaras empresarias (porque tampoco se quitó el 0,5% que se les descuenta a los trabajadores).

En otras palabras, fue una reforma a prueba de "castas", que solo tendrá consecuencias para el eslabón más débil, que es el trabajador.

Sea como fuere, lo cierto es que los esfuerzos se dirigen a legislar sobre el 50% de las personas que trabajan en la Argentina. El resto está en la informalidad, de una manera u otra, y estas modificaciones no le llegan. La clave, más allá de todo, será si la economía crece o no. No hay reforma que valga si los negocios no son rentables. Y esa es la gran duda de la economía mileísta del 2026 y hacia adelante.

Consultoras como Eco Go, de Marina Dal Poggetto y Sebastián Menescaldi, tienen dudas sobre la economía de este año. Recuerdan que en 2025 la economía va a crecer más de 4% pero sólo por arrastre: el nivel de noviembre se ubica en 0,3% abajo del de un año atrás, y la estimación de diciembre da una caída de 1,1% adicional y el arrastre para 2026 es prácticamente cero.

"En el medio, producto de la compresión en la brecha cambiaria, de tasas de interés activas positivas (eliminación de la línea productiva mediante), del propio cambio en los precios relativos (recomposición tarifaria y de servicios no regulados frente a una caída en los precios de los bienes coordinada por el ancla cambiaria y la apertura de la economía y de una masa salarial que no crece), viene operando un significativo cambio estructural en el funcionamiento de la economía", advierten.

Los datos de pérdida de salario real del 2025 muestran que la foto es fea: la aceleración inflacionaria de finales de año redujeron todos los ingresos en diciembre y en el último trimestre del año. En diciembre de 2025, la comparación interanual contra diciembre de 2024 arrojó caídas superiores al 2%.


Para Equilibra, la consultora de Martín Rapetti, en comparación con el 1er semestre de 2023, previo a la aceleración inflacionaria de la segunda mitad de año, todos los ingresos muestran caídas significativas, salvo la AUH y los salarios privados formales (SIPA se encuentra en valores similares, pero Indec da 3,5% por debajo).

"La peor parte contra la primera mitad de 2023 se la llevan la Tarjeta Alimentar y los salarios públicos nacionales, con mermas superiores al 35% real", destacan.

Para Eco Go, dependiendo de algunos escenarios, la economía crecerá entre 1,9% y 2,9% este año. En cualquier caso, lejos del 5% que estipuló Economía en el Presupuesto y más en línea (en el punto más alto) con el relevamiento de Latin Focus (en torno al 3% anual).


Este año, sin una economía que suba como "pedo de buzo", deja el interrogante para el sector privado para el 2027, otra vez un año picantísimo en lo político por las elecciones. "¿El mercado descuenta que Milei pueda ser reelegido sin ballotage? O, en caso de vislumbrar un ballotage, ¿se vuelve a la polarización in extremis apelando al 'riesgo kuka'? O usando los términos de Carlos Pagni, ¿aparece un 'ortodoxo productivista' que extienda el horizonte y descomprima el escenario? O sea, alguien que haga énfasis en el daño que está teniendo el esquema actual sobre la micro pero sin descuidar la macro en el discurso", deslizó al pasar la consultora. Claro, el 2027 eso es ciencia ficción.

En el medio de todo esto, el Gobierno suma dólares y el tipo de cambio real se aprecia peligrosamente, un escenario que pareciera que se mantendrá en el primer semestre. A la abundancia actual le faltan los dólares de la soja a partir de abril, lo que presionará aún más al tipo de cambio hacia abajo. El dólar planchada o para abajo siempre fue un placebo en la Argentina. Sirve para controlar los precios y generar estabilidad, pero siempre se duda cuánto dura. Lo ocurrido en 2025 así lo demuestra.

El BCRA lleva comprados más de US$ 2.000 millones en 2026, lo que significa inyección de $2,7 billones al sistema. Los analistas de 1816 dicen que la base monetaria cayó, de modo que, al menos hasta aquí, no hubo acumulación de reservas por remonetización, sino más bien compra de dólares del BCRA y esterilización con deuda en pesos de Tesoro (Mecon tomó $1,8 billones netos del mercado en enero y otros $1,7 billones en la última subasta).

"En enero la demanda de liquidez suele caer punta a punta en términos reales (algo que también ocurre en febrero, marzo y abril, aunque en menor medida), así que para continuar comprando muchas divisas los próximos 3 meses será necesario que siga la esterilización (puede ser vía mercado primario o vía secundario, como cuando el BCRA vende Lelink)", apunta 1816.  


En lo que va de 2026, las compras del Central están vinculadas al crecimiento de los préstamos en dólares ex tarjetas, que hasta el 9 de febrero inclusive aumentaron US$ 1.431 millones. "Vienen subiendo fuerte por la baja de tasas post elección (desde 8% en octubre hasta 5,5% ahora) y porque continúan aumentando los depósitos en dólares en el sistema, pese a que ya se liberaron las cuentas CERA (ese aumento de depósitos amplía la capacidad de los bancos de prestar en moneda extranjera)", explica la consultora de los dos ex Banco Mariva.

La apreciación nominal y real del tipo de cambio ya es un tema a monitorear. Es muy probable que la Argentina se vuelva a encarecer (y mucho) en dólares en los próximos meses cuando salga a la cancha la liquidación de soja y maíz. Eso podría ser la estocada final para varios sectores (industriales mayoritariamente) que están con la soga al cuello. Si la propuesta oficial sigue siendo "reconviértanse o cierren", es muy probable que muchas hagan lo segundo.

Además de eso, la caída del dólar y las tasas en pesos aún seductoras con una inflación que no afloja (JP Morgan estima 2,4% en promedio para todo el primer semestre del año) fomenta la denominada "bicicleta financiera". Pero ojo. Para Aurum Valores, la brecha entre los dólares oficial y futuro y el techo de la banda cambiaria (de casi $200) presagia alguna tensión latente para los ciclistas financieros.


"Estos datos implican un riesgo latente en el carry cada vez más temerario en un contexto donde la 'seguridad' de la estrategia se debilita a medida que la inflación alcista aleja la capacidad de intervención del BCRA; esta incertidumbre negativa es sólo cubierta, de momento, por la presión bajista del spot", sostienen.

Te puede interesar
6aceb831aa355__950x512

Dólar hundido frente a una licitación desafiante

FINANZAS15/10/2026
Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.
6ac6cbd712163__950x512

Marea roja por las actas de la Fed: el Merval sufrió mucho, los bonos no tanto

FINANZAS08/10/2026
El mundo bailó hoy al compás de las actas de la Fed. El organismo ve que la inflación sigue siendo un problema y avisó que las tasas seguirán subiendo. Eso fortaleció al dólar y aplastó a acciones, bonos y commodities. En Argentina la pax cambiaria siguió. Los bonos no sufrieron tanto, pero el riesgo subió. Y recesión sí o recesión no, la Bolsa de Buenos Aires fue otra vez la peor de todas.
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS07/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS06/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
6a55701d341a2__950x512

La tormenta externa persiste, pero el mercado local estuvo más tranquilo

FINANZAS30/09/2026
Después de semanas con pérdidas durísimas, los tenedores de bonos encontraron un respiro. Se sigue calculando una entrada insólita de dólares por exportaciones. Eso garantizaría por completo el pago de la deuda, y con eso los bonos subieron, el riesgo país bajó y los dólares locales también cedieron. En el mundo todo sigue complicado por tasas más altas, que seguirán creciendo. Eso afectó a Wall Street y sigue arrastrando a la Bolsa local.
6aa9c9abb4526__950x512

"Se quebró el stop loss, nos pasamos dos pueblos"

FINANZAS29/09/2026
El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.
6aa9c9abb4526__950x512

"Se quebró el stop loss, nos pasamos dos pueblos"

FINANZAS28/09/2026
El mercado argentino tuvo nuevamente otro día complicado, pero partido en dos. Hasta el mediodía todo bajaba sin parar, por varios motivos, internos y externos. Pero una vez superada la media rueda, una advertencia de operadores calificados hizo que todo cambiara de dirección. Todo basado en tres causas muy precisas.
6a8deba1bf380__950x512

La macro, un violín; los títulos argentinos, un contrabajo

FINANZAS23/09/2026
Se conoció hoy que agosto terminó nuevamente con superávits gemelos. Hubo buen resultado fiscal (primario y financiero). Y se cumplió con el 33° mes consecutivo con alto superávit comercial. Esto, que mantiene al dólar muy tranquilo, debería impulsar a los títulos argentinos. Pero las incertidumbre hacen que tanto acciones como bonos siguen flojos y que el riesgo país sea el mayor del último mes.
6a863874390ec__950x512

Hay pesos y dólares de sobra, lo que falta es otra cosa

FINANZAS22/09/2026
La suba de tasa de la Fed no tuvo finalmente gran impacto en las Bolsas, pero si en los commodities. A nivel local todo estuvo muy tranquilo, con dólares quietos, mínima suba del riesgo país y acciones y ADR argentinas en NY para arriba. Hubo datos positivos y negativos. Con los bancos repletos de depósitos, todo se mueve muy poco. Lo que falta no es el combustible, sino reacción y credibilidad.
6a90c59050471__950x512

La Fed subió su tasa y eso fue una estocada para todas las Bolsas

FINANZAS17/09/2026
Tal como se esperaba, la Fed elevó de 3,5 a 3,75% anual su tasa base, y el titular del organismo Kevin Warsh anticipó que habrá más. Esto va completamente a contramano de los deseos de Trump, a siete semanas de la elección de medio término. Ni bien se tomó la decisión, las Bolsas y los bonos de todas partes empezaron a perder precio. El mercado bursátil argentino no se salvó, pero los bonos domésticos estuvieron sostenidos, con riesgo en baja
6aa87c167f0ee__950x512

Todo vibra al compás del petróleo y de la Inteligencia Artificial

FINANZAS15/09/2026
Con notable volatilidad, el petróleo y la IA volvieron a marcar el ritmo de todos los negocios financieros. Hubo complicaciones en el mar Rojo y en un gasoducto de Arabia Saudita, y el barril de Brent llegó a rozar los US$ 110. Eso provocó un nuevo aumento en las tasas largas de los mercados grandes. Bessent intenta bajarlas, en vano. Mañana y pasado se reúne la Fed y subiría su tasa base. Todas las bolsas bajaron, incluso la de Buenos Aires. El impacto local es menor al de otros mercados.
Lo más visto
6a87861e3fb13__950x512

La ventaja de Bolsonaro hizo saltar a Brasil y le dio un respiro a la Argentina

FINANZAS07/10/2026
Los mercados bailaron durante el primer lunes de octubre al compás de la sorpresiva ventaja electoral de Bolsonaro sobre Lula y atados por tasas largas de EE.UU. cada vez más altas. Con eso, la Bolsa de San Pablo voló y el real se apreció. Eso generó tranquilidad cambiaria en Argentina, repunte para los bonos y suba para la Bolsa porteña y las ADR argentinas. Cuáles son las preguntas que quedan.
6accf840c2150__950x512

León o leona

POLITICA13/10/2026
El oficialismo empieza a perfilar una estrategia que recuerda a Néstor Kirchner, Perón y Cristina: una candidatura de Karina Milei para sostener el control real del poder. Qué revela esta hipótesis, quiénes quedarían afuera y por qué podría cambiar el mapa político rumbo a 2027.
 
6aceb831aa355__950x512

Dólar hundido frente a una licitación desafiante

FINANZAS15/10/2026
Tras el feriado, el mercado financiero argentino operó con gran tranquilidad. Todos los dólares bajaron. El BCRA compró una gran cantidad de dólares y sumó reservas. Los bonos operaron poco y subió el riesgo porque mañana hay una licitación de deuda completa. Y a la Bolsa porteña le fue bien, en medio de los mejores precios para los granos de Rosario en tres años y medio.
6ad00dac9ec80__950x512

El Gobierno compra dólares y logra financiarse, en medio de un mundo alborotado

POLITICA16/10/2026
El mercado local tuvo un "aprobado" en los dos temas más mirados hoy: el BCRA compró una buena cantidad de dólares y la licitación de deuda en pesos fue exitosa. Pero este movimiento se da con alta inflación en EE.UU. y tasas internacionales más altas, que castigan a casi todo. Bajaron los metales preciosos y las criptomonedas. Y todas las Bolsas se vieron afectadas. Todo esto en medio de la discusión entre el relato y las expectativas.